같은 경기표인데 신용카드로 낸다고 하자 왜 더 비싸게 불렀을까|MIT 경매가 보여준 결제수단의 심리
최초 작성일: 2026년 9월 22일
사실 확인 및 최종 수정일: 2026년 9월 22일
같은 경기표를 두 사람이 보고 있다고 생각해보겠습니다.
한 사람에게는 이렇게 말합니다.
“낙찰되면 현금으로 결제해야 합니다.”
이 실험이 던진 질문은 단순합니다. 신용카드라는 결제수단이 상품에 얼마까지 낼 것인지에도 영향을 줄 수 있을까요?
다른 사람에게는 이렇게 말합니다.
“낙찰되면 신용카드로 결제해야 합니다.”
경기표도 같습니다.
경기도 같습니다.
달라진 것은 결제방법뿐입니다.
그런데 두 사람은 같은 경기표에 같은 최고가격을 적을까요?
실제 연구에서는 그렇지 않았습니다.
먼저 답: 결제수단이 달라졌을 때 내가 허용하는 가격까지 달라지는지 확인해볼 필요가 있습니다
신용카드나 간편결제를 사용한다고 해서 무조건 더 많이 쓰는 것은 아닙니다.
현금이 항상 더 좋은 결제수단이라는 뜻도 아닙니다.
카드는 기록을 남기고, 현금을 들고 다닐 필요를 줄이며, 혜택이나 결제 편의성을 제공할 수 있습니다.
중요한 것은 이것입니다.
상품의 가치는 그대로인데 결제수단이 바뀌었다는 이유만으로 내가 받아들일 수 있는 가격까지 올라가고 있지는 않은가?
그래서 구매할 때는
“무엇으로 결제할까?”
보다 한 가지 질문을 먼저 정하는 편이 좋습니다.
“이 상품에 내가 낼 수 있는 최대 총액은 얼마인가?”
그 가격을 결제수단보다 먼저 정해두면 판단 기준이 조금 더 선명해집니다.
보스턴 셀틱스 경기표를 놓고 실제 돈이 걸린 경매가 열렸습니다
Drazen Prelec과 Duncan Simester는 신용카드와 현금이 소비자의 지불의사에 어떤 차이를 만드는지 알아보기 위해 실제 돈이 오가는 실험을 진행했습니다.
첫 번째 실험에는 MBA 학생들이 참여했습니다.
연구진은 보스턴 셀틱스와 마이애미 히트의 마지막 정규시즌 경기 티켓 한 쌍, 보스턴 레드삭스 경기 티켓 한 쌍, 그리고 스포츠 배너를 경매에 내놓았습니다.
셀틱스와 마이애미의 실제 경기는 1992년 4월 19일 보스턴 가든에서 열렸고 보스턴이 109대 93으로 이겼습니다.
연구 참가자들이 본 것은 단순한 설문지가 아니었습니다.
실제로 가장 높은 가격을 적은 참가자가 상품을 살 수 있는 경매였습니다.
연구진은 참가자들에게 두 종류의 안내지를 무작위로 나눠줬습니다.
한쪽에는 낙찰되면 현금으로 지불해야 한다고 적혀 있었습니다.
다른 쪽에는 신용카드로 지불해야 한다고 적혀 있었습니다.
상품은 같았습니다.
경매방식도 같았습니다.
달라진 것은 결제수단에 관한 조건이었습니다.
같은 셀틱스 티켓인데 평균 입찰가는 크게 달랐습니다
연구 결과에서 가장 눈에 띄는 것은 셀틱스 경기표였습니다.
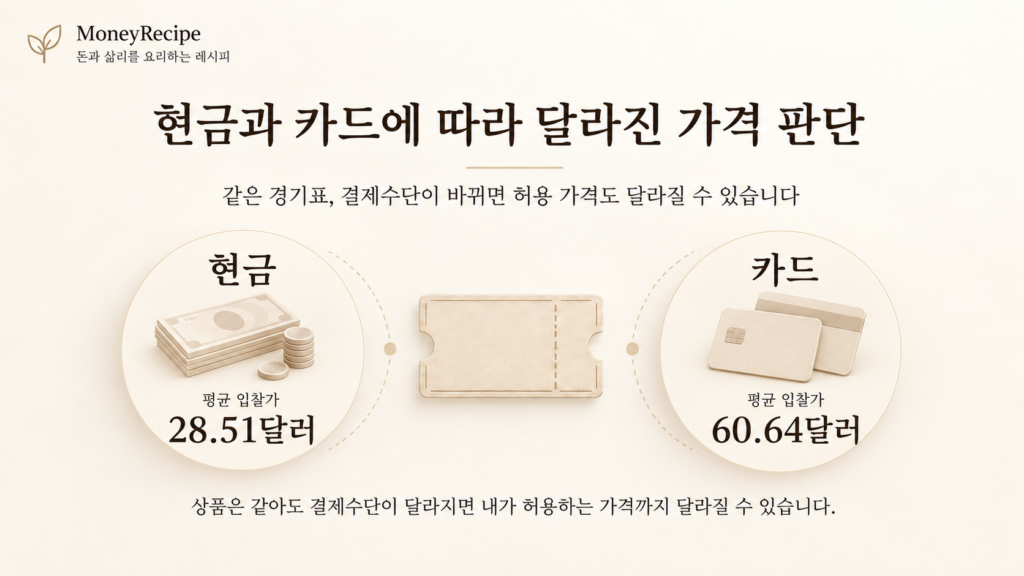
현금 조건 참가자가 적어낸 평균 가격은
28.51달러였습니다.
신용카드 조건의 평균은
60.64달러였습니다.
신용카드 조건의 평균 입찰가가 현금 조건보다 약 113% 높았습니다.
두 배가 넘는 차이입니다.
레드삭스 티켓에서도
현금 조건 평균 9.02달러,
신용카드 조건 평균 15.92달러
로 차이가 나타났습니다.
다만 여기서 바로
“카드를 쓰면 누구나 두 배를 더 낸다.”
라고 결론 내리면 안 됩니다.
이 연구는 특정 시기의 MBA 학생들과 특정 상품을 대상으로 한 실험입니다.
연구진 역시 두 번째 실험에서는 시장가격이 명확한 상품을 사용했을 때 같은 효과가 항상 나타나지는 않았다고 보고했습니다.
우리에게 필요한 것은 113%라는 숫자를 모든 쇼핑에 적용하는 일이 아닙니다.
같은 물건의 가치가 결제수단에 따라 달리 평가될 수도 있었다는 장면입니다.
신용카드는 왜 가격 판단과 연결될 수 있을까요?
현금으로 10만 원을 지불하는 장면을 생각해보겠습니다.
지갑이나 계좌에서 10만 원이 빠져나간다는 사실이 구매와 매우 가까이 붙어 있습니다.
반면 신용카드나 일부 비현금 결제에서는 상품을 얻는 순간과 실제 돈이 빠져나가는 순간이 분리될 수 있습니다.
Prelec과 George Loewenstein은 소비에서 느끼는 즐거움과 돈을 지불할 때 느끼는 부담이 어떻게 연결되는지를 정신적 회계 관점에서 설명했습니다.
이때 흔히 사용되는 표현이 ‘지불의 고통(pain of paying)’입니다.
다만 이 개념을
“현금은 아프고 카드는 안 아프다.”
처럼 단순화해서는 안 됩니다.
실제 결제경험은 개인의 습관, 결제수단, 상품, 소득, 신용관리 방식에 따라 달라질 수 있습니다.
중요한 질문은 내 경우입니다.
결제가 편해질수록 상품가격을 확인하는 과정도 함께 가벼워지고 있는가?
결제수단은 돈에 붙이는 이름표가 될 수도 있습니다
사람은 모든 돈을 언제나 똑같은 하나의 자산으로 느끼지는 않습니다.
현금 5만 원,
카드 한도 5만 원,
간편결제 잔액 5만 원,
포인트 5만 원 상당을 서로 조금 다르게 느낄 수 있습니다.
경제적 가치는 비슷해도 마음속에서는 다른 장부처럼 처리할 수 있습니다.
이런 현상을 더 넓게 이해하려면 정신적 회계를 함께 볼 수 있습니다.
중요한 것은 카드를 없애는 것이 아닙니다.
결제수단별로 별도의 소비한도가 생긴 것처럼 판단하지 않는 것입니다.
예를 들어 이렇게 생각할 수 있습니다.
“이번 달 현금예산은 다 썼지만 카드로 사면 괜찮다.”
카드로 바꾼다고 가계 전체의 사용 가능한 돈이 자동으로 늘어나는 것은 아닙니다.
결제수단은 달라져도 최종 지출은 같은 가계에서 나갑니다.
2024년 대규모 분석에서는 효과가 존재하지만 크기는 작았습니다
오래된 한 실험만 보고 현재의 모든 결제를 설명할 필요는 없습니다.
2024년 Journal of Retailing에 발표된 메타분석은 약 40년에 걸친 결제수단 연구를 모았습니다.
71개 논문의 392개 효과크기와 17개국 자료가 분석에 포함됐습니다.
전체 결과에서는 현금 없는 결제수단을 사용할 때 현금보다 소비지출이 증가하는 방향의 효과가 나타났습니다.
하지만 전체 평균 효과크기는 작았습니다.
연구 사이의 차이도 상당히 컸습니다.
또한 이 효과는 시간이 지나면서 약해지는 경향도 관찰됐습니다.
오늘날 소비자가 카드와 모바일 결제에 훨씬 익숙해졌다는 점도 생각해야 합니다.
따라서 결론은
“카드를 쓰면 과소비한다.”
가 아닙니다.
더 정확한 결론은 이렇습니다.
결제수단이 소비 판단에 영향을 줄 가능성은 있지만, 그 영향의 크기와 방향은 사람과 상황에 따라 달라질 수 있습니다.
그래서 나에게 실제로 차이가 생기는지 확인하는 도구가 필요합니다.
결제하기 전에 ‘최대가격’을 먼저 적어보세요
노트북을 하나 사고 있다고 해보겠습니다.
상품을 충분히 비교한 결과
“나는 이 제품이라면 최대 120만 원까지 낼 수 있다.”
고 생각했습니다.
그러면 결제화면에서
12개월 무이자,
카드 포인트,
간편결제 적립,
다음 달 청구,
프로모션 혜택
등이 나타나도 먼저 정한 120만 원을 기준으로 봅니다.
결제방법이 편하다는 이유로
130만 원,
140만 원짜리 옵션이 갑자기 괜찮아 보이기 시작한다면 질문해봅니다.
“상품의 가치가 달라진 것인가?”
아니면
“돈을 내는 방식이 달라져 가격 부담이 작게 느껴지는 것인가?”
이 구분이 중요합니다.
카드로 30만 원과 현금 30만 원을 각각 떠올려보세요
사고 싶은 물건의 가격이 30만 원이라고 해보겠습니다.
카드 결제화면에서는
300,000원
이라고 나타납니다.
이번에는 머릿속에서 장면을 바꿉니다.
5만 원권 여섯 장을 직접 건네야 한다고 생각해봅니다.
여기서 중요한 것은 실제로 현금을 사용하라는 것이 아닙니다.
같은 30만 원을 다른 결제표현으로 바꿔도 구매의사가 그대로인지 확인하는 사고실험입니다.
카드일 때는 바로 사고 싶었는데 현금 30만 원으로 바꿔 생각하니 갑자기 망설여진다면,
왜 판단이 달라졌는지 확인해볼 가치가 있습니다.
반대로 현금으로 생각해도 같은 제품을 같은 가격에 사고 싶다면 결제수단보다는 상품 자체의 필요성과 가치가 선택을 이끌고 있을 가능성이 높습니다.
포인트와 적립혜택도 상품가격과 분리해서 봅니다
카드 결제에서는 여러 혜택이 함께 붙기도 합니다.
3% 적립,
무이자 할부,
캐시백,
마일리지 같은 혜택입니다.
혜택은 실제 가치가 있을 수 있습니다.
따라서 무시할 필요는 없습니다.
하지만 순서를 바꾸는 것이 좋습니다.
먼저 상품의 가격과 필요성을 판단합니다.
그다음 결제수단의 혜택을 계산합니다.
예를 들어 100만 원짜리 상품에 2% 적립이 있다면 적립가치는 단순 계산으로 2만 원입니다.
이때 질문은
“2만 원을 받으니까 100만 원짜리를 산다.”
가 아니라
“원래 살 100만 원짜리 상품에서 2만 원의 추가 혜택을 얻는가?”
가 되어야 합니다.
혜택이 구매 이유가 되는 것과,
이미 결정한 구매의 결제방법을 더 유리하게 만드는 것은 서로 다른 문제입니다.
무이자 할부 문제와는 한 번 더 구분해야 합니다
카드라는 한 단어 안에도 서로 다른 선택 문제가 들어 있습니다.
이번 글의 질문은
“현금이냐 카드냐에 따라 내가 이 상품에 지불하려는 가격 자체가 달라지는가?”
입니다.
“월 10만 원이라는 작은 숫자 때문에 총 120만 원의 구매의무를 작게 보고 있지는 않은가?”
입니다.
예를 들어 120만 원짜리 상품을 카드 일시불로 구매한다면 이번 글의 결제수단 문제가 중심이 될 수 있습니다.
같은 상품을
월 10만 원 × 12개월
로 보면서 총액을 잊는다면 할부의 총 구매의무 문제가 추가됩니다.
실제 쇼핑에서는 두 현상이 함께 나타날 수 있으므로 따로 확인하면 됩니다.
머니레시피 30초 결제수단 점검
카드나 간편결제로 결제하기 직전이라면 네 가지만 확인해보세요.
1. 결제수단을 보기 전에 최대가격을 정했나요?
이 상품에 내가 낼 수 있는 최대 총액을 먼저 정합니다.
결제혜택을 본 뒤 그 가격을 올리고 있다면 이유를 확인합니다.
2. 같은 금액을 현금으로 내도 살까요?
실제로 현금으로 결제할 필요는 없습니다.
같은 액수의 현금을 바로 건네는 장면으로 바꿔 생각합니다.
그래도 구매의사가 같은지 봅니다.
3. 카드혜택을 0원으로 만들어도 살까요?
적립,
포인트,
캐시백,
할부 혜택을 잠시 지웁니다.
그래도 상품 자체가 현재 가격만큼 가치 있는지 확인합니다.
4. 이 결제는 이번 달 전체지출에서 얼마인가요?
카드별 한도나 간편결제별 잔액으로 보지 말고
모든 결제수단을 합친 이번 달 전체지출에 다시 넣습니다.
목표는 카드를 쓰지 않는 것이 아닙니다.
결제방법과 상품가치를 서로 다른 두 판단으로 분리하는 것입니다.
가장 간단한 방법은 ‘결제수단 가리기 테스트’입니다
상품을 고르는 동안 카드혜택과 결제방식을 잠시 가려봅니다.
남기는 정보는 세 가지뿐입니다.
상품.
실제 최종가격.
내가 사용할 목적.
이 상태에서
“이 가격에 살 것인가?”
를 먼저 결정합니다.
YES라면 그다음 단계에서 카드, 계좌이체, 간편결제 가운데 비용과 혜택이 가장 나은 방법을 고릅니다.
NO라면 결제혜택이 나타났다는 이유만으로 구매결정을 YES로 바꾸고 있지는 않은지 확인합니다.
순서가 중요합니다.
상품을 먼저 고르고 결제수단을 선택합니다.
결제수단이 상품을 고르게 두지 않는 것입니다.
현금을 쓰라는 이야기는 아닙니다
현금은 불편할 수 있습니다.
온라인 구매에서는 사용할 수 없는 경우도 많습니다.
분실위험이 있고 지출기록을 자동으로 관리하기도 어렵습니다.
카드는 반대로 거래기록을 남기고 다양한 소비자 보호와 혜택을 제공할 수 있습니다.
개인의 결제습관에 따라 카드를 사용할 때 오히려 예산관리가 더 쉬울 수도 있습니다.
따라서 머니레시피의 결론은
“카드를 버리세요.”
가 아닙니다.
카드를 꺼내기 전에 가격 기준부터 정하세요.
결제수단은 상품의 가치를 바꾸지 않습니다.
그런데 결제하는 느낌은 달라질 수 있습니다.
그 차이가 내 가격판단까지 바꾸는지만 한 번 확인하면 됩니다.
1992년 보스턴 경기표를 두고 진행된 경매에서 같은 티켓을 본 참가자들은 결제조건에 따라 서로 다른 평균가격을 적었습니다.
그 숫자를 오늘의 모든 쇼핑에 그대로 적용할 수는 없습니다.
하지만 그 장면은 지금도 쓸 수 있는 질문 하나를 남깁니다.
신용카드가 편하다는 사실과 이 상품에 더 높은 가격을 지불할 이유가 있다는 것은 별개의 문제입니다.
결제방법을 바꿔도 나는 이 물건에 같은 가격을 낼 것인가?
다음에는 이 질문을 확인해보세요
포인트나 보너스처럼 이름이 다른 돈은 왜 현금보다 쉽게 쓰게 될까요?
→ 정신적 회계란? 같은 돈을 다르게 쓰게 되는 이유와 점검 방법
월 몇 만 원이라는 숫자 때문에 상품의 총가격을 작게 보고 있지는 않을까요?
→ 무이자 할부는 정말 부담을 줄여줄까 — 결제를 나누면 지출이 작게 느껴지는 이유
자주 묻는 질문
신용카드를 사용하면 정말 더 많이 쓰게 되나요?
일부 실험과 연구에서는 현금보다 신용카드나 다른 비현금 결제수단을 사용할 때 지출액이나 지불의사가 높아지는 결과가 나타났습니다. 하지만 모든 연구와 모든 상황에서 같은 크기의 효과가 나타나는 것은 아닙니다. 2024년 메타분석에서는 전체적으로 작지만 유의한 현금 없는 결제 효과가 나타났고 연구 간 차이도 컸습니다.
MIT 셀틱스 티켓 실험에서는 얼마나 차이가 났나요?
셀틱스 티켓의 평균 입찰가격은 현금 조건에서 28.51달러, 신용카드 조건에서 60.64달러였습니다. 신용카드 조건이 약 113% 높았습니다. 다만 특정 참가자와 특정 상품을 대상으로 한 실험이므로 이 수치를 일반적인 카드 소비의 증가율로 사용해서는 안 됩니다.
카드 대신 현금을 사용해야 하나요?
반드시 그렇지는 않습니다. 카드와 비현금 결제에는 편의성, 거래기록, 혜택 등 장점이 있습니다. 중요한 것은 결제수단이 아니라 상품에 낼 최대가격을 먼저 정하고 결제방법이 바뀌어도 그 기준이 유지되는지 확인하는 것입니다.
지불의 고통이란 무엇인가요?
소비자가 돈을 지불할 때 경험할 수 있는 심리적 부담을 설명할 때 사용하는 표현입니다. 소비와 결제가 얼마나 가깝게 연결되어 있는지 등에 따라 비용을 느끼는 방식이 달라질 수 있다는 연구가 있습니다. 다만 모든 사람에게 동일한 정도로 나타나는 현상은 아닙니다.
카드 포인트나 캐시백은 무시해야 하나요?
아닙니다. 실제 경제적 가치가 있다면 계산에 포함할 수 있습니다. 다만 먼저 상품 자체를 현재 가격에 구매할지 결정하고, 그다음 결제수단의 적립·캐시백 등을 추가 혜택으로 비교하는 편이 구매 필요성과 결제혜택을 구분하는 데 도움이 됩니다.
참고한 주요 연구·자료
Prelec, D., & Simester, D. (2001).
Always Leave Home Without It: A Further Investigation of the Credit-Card Effect on Willingness to Pay.
Marketing Letters, 12(1), 5–12.
Soman, D. (2001).
Effects of Payment Mechanism on Spending Behavior: The Role of Rehearsal and Immediacy of Payments.
Journal of Consumer Research, 27(4), 460–474.
Prelec, D., & Loewenstein, G. (1998).
The Red and the Black: Mental Accounting of Savings and Debt.
Marketing Science, 17(1), 4–28.
Schomburgk, L., Belli, A., & Hoffmann, A. O. I. (2024).
Less cash, more splash? A meta-analysis on the cashless effect.
Journal of Retailing, 100(3), 382–403.
Basketball-Reference.
1991–92 NBA Schedule — Miami Heat at Boston Celtics, April 19, 1992.