유로존 가처분소득은 1.1% 늘었는데 소비는 1.3% 늘었다|가계 저축률이 14.2%로 내려간 이유
최초 작성일: 2026년 10월 4일
최종 수정일: 2026년 10월 7일
소득이 늘면 저축할 돈도 자연스럽게 늘어날 것 같습니다.
그런데 2026년 2분기 유로존 가계 통계에서는 조금 다른 장면이 나타났습니다.
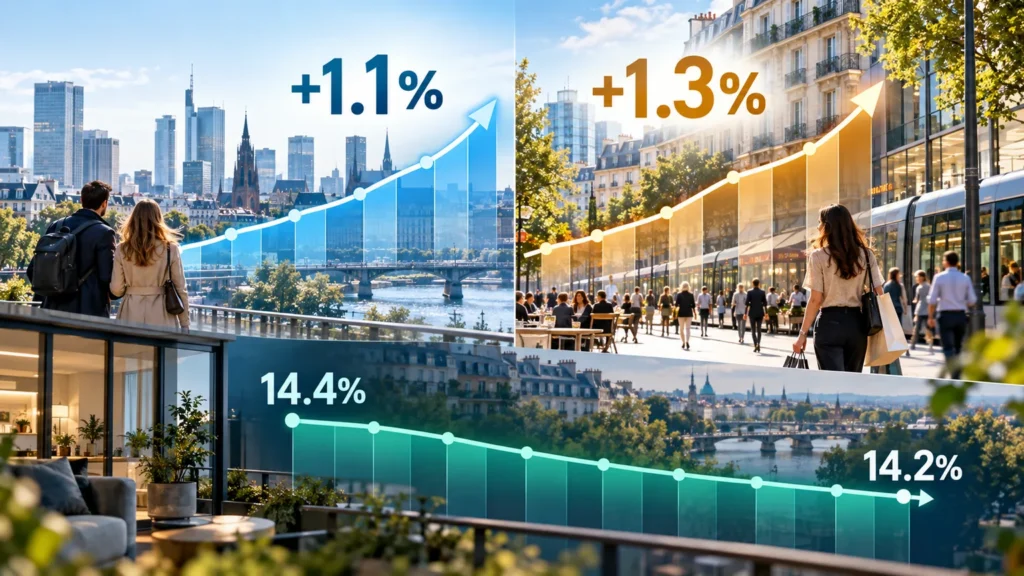
유로존 가계의 총가처분소득은 전분기보다 1.1% 증가했습니다. 그런데 개인소비지출은 1.3% 늘었습니다. 둘 다 증가했지만 소비가 소득보다 조금 더 빠르게 늘어난 것입니다.
그 결과 가계 저축률은 1분기 14.4%에서 2분기 14.2%로 낮아졌습니다.
소득도 늘었는데 왜 저축률은 떨어졌을까요.
유로존 가계 저축률 14.2%는 어떻게 만들어졌을까
가계 저축은 기본적으로 가처분소득 가운데 소비하지 않고 남긴 몫입니다.
그래서 저축률을 볼 때는 소득이 증가했는지만 확인해서는 부족합니다. 소비가 그보다 얼마나 빠르게 움직였는지를 같이 봐야 합니다.
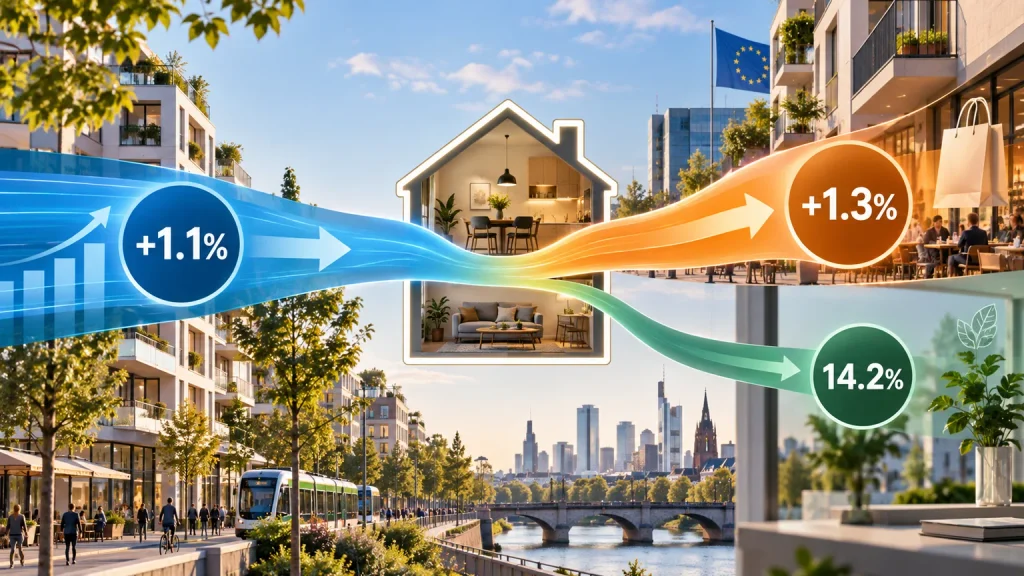
이번 분기에는 가처분소득이 1.1% 증가했습니다. 소비지출은 1.3% 증가했습니다.
소득으로 들어오는 흐름도 커졌지만 지출로 나가는 흐름이 조금 더 빠르게 커졌습니다. 그러면 소득에서 소비를 하고 남는 몫이 차지하는 비중은 작아질 수 있습니다.
소득이 늘었다는 사실만으로 저축 여력이 반드시 커졌다고 말할 수 없는 이유가 여기에 있습니다.
이것은 소득 증가가 나쁜 일이라는 의미도 아니고 유로존 가계가 갑자기 저축을 포기했다는 의미도 아닙니다.
두 증가율 사이의 상대적인 속도가 달랐다는 이야기입니다.
저축률이 떨어졌다고 모두 저축을 꺼낸 것은 아니다
여기서 한 가지 더 조심해야 합니다.
저축률이 14.4%에서 14.2%로 떨어졌다고 해서 유로존 가계 전체가 기존에 모아둔 예금을 꺼내 소비했다고 바로 결론 내릴 수는 없습니다.
저축률은 일정 기간 들어온 가처분소득 가운데 소비하지 않고 새로 남긴 몫의 비율을 보여주는 가계부문 지표입니다.
따라서 저축률이 낮아졌다는 것은 이번 기간 소득에 비해 새로 남긴 몫의 비중이 줄었다는 뜻에 가깝습니다.
개별 가구가 실제로 예금을 인출했는지, 대출을 늘렸는지, 자산을 팔았는지는 이 숫자 하나만으로 알 수 없습니다.
거시 통계에서 보이는 한 개의 비율을 개인의 통장 움직임으로 바로 번역하면 안 되는 이유입니다.
가계부문 전체의 숫자를 한 사람의 행동처럼 읽으면 다른 통계에서도 같은 오류가 생깁니다. 영국에서는 같은 기간 가계의 차입과 예금이 동시에 늘어나는 모습도 나타났습니다.
14.2%는 모든 가구의 저축률도 아니다
14.2%라는 숫자는 유로존 모든 가구가 소득의 정확히 14.2%를 저축했다는 뜻도 아닙니다.
이 수치는 유로존 전체 가계부문의 소득과 소비, 저축을 집계해서 계산한 거시경제 지표입니다.
누군가는 소득의 많은 부분을 저축할 수 있고, 누군가는 거의 저축하지 못할 수 있습니다. 또 어떤 가구는 일정 기간 소득보다 지출이 많을 수도 있습니다.
그 서로 다른 가구의 흐름을 한데 모아 가계부문 전체를 보는 것입니다.
그래서 가계 저축률이 낮아졌다는 뉴스를 보고 “유럽 사람들이 모두 저축을 줄였다”고 해석하는 것도 지나친 단순화입니다.
확인할 수 있는 것은 전체 가계부문에서 소비 증가가 가처분소득 증가보다 빨랐고, 그 결과 집계된 저축률이 낮아졌다는 데까지입니다.
돈을 더 썼다고 반드시 더 어려워졌다는 뜻도 아니다
소비가 소득보다 빠르게 증가했다는 숫자는 여러 방향으로 해석될 수 있습니다.
가계가 미래를 낙관해 소비를 늘렸을 수도 있고, 필요한 상품이나 서비스의 가격이 올라 명목지출이 커졌을 수도 있습니다. 가구별 상황도 서로 다를 수 있습니다.
따라서 이번 수치만으로 소비 증가를 곧바로 과소비나 생활 악화라고 판단하는 것도 어렵습니다.
특히 이번 자료는 가계부문의 명목 흐름을 보여주는 분기 계정입니다. 실제 구매력이 얼마나 변했는지 보려면 물가를 제거한 실질소득과 실질소비의 움직임도 별도로 살펴봐야 합니다.
숫자 하나가 상황 전체를 설명하지는 않습니다.
개인의 실제 소비에서는 같은 돈이라도 월급, 생활비, 저축처럼 어떤 이름을 붙여 두었는지에 따라 쓰는 방식이 달라질 수 있습니다. 이런 판단 구조는 행동경제학의 정신적 회계에서 더 자세히 살펴볼 수 있습니다.
투자액은 늘었는데 투자율은 왜 떨어졌을까
같은 Eurostat 자료에는 비율을 읽을 때 주의해야 할 또 다른 사례도 있습니다.
2분기 유로존 가계의 총고정자본형성은 전분기보다 0.5% 증가했습니다. 가계의 고정자본형성은 주택 구입이나 주택 개량 같은 투자가 큰 부분을 차지합니다.
그런데 가계 투자율은 8.4%에서 8.3%로 오히려 낮아졌습니다.
투자 자체가 줄어서가 아닙니다.
가처분소득이 1.1% 증가한 반면 고정자본형성은 0.5% 증가하는 데 그쳤기 때문입니다. 분모인 소득이 분자인 투자보다 빠르게 늘면 실제 투자 금액이 늘더라도 소득 대비 투자 비율은 내려갈 수 있습니다.
저축률과 투자율 모두 숫자의 방향만 보지 말고 무엇을 무엇으로 나눈 비율인지 먼저 확인해야 하는 이유입니다.
가계부문 전체의 숫자를 한 사람의 행동처럼 읽으면 다른 통계에서도 같은 오류가 생깁니다. 영국에서는 같은 기간 가계의 차입과 예금이 동시에 늘어나는 모습도 나타났습니다.
비율을 볼 때는 분자와 분모를 같이 봐야 한다
이번 유로존 통계에서 기억할 숫자는 14.2% 하나가 아닙니다.
가처분소득 +1.1%, 소비 +1.3%, 가계 저축률 14.2%를 함께 봐야 저축률이 왜 내려갔는지 이해할 수 있습니다.
투자율도 마찬가지입니다. 투자 금액은 0.5% 늘었지만 소득이 1.1% 늘면서 투자율은 8.3%로 낮아졌습니다.
경제통계에서 비율이 오르거나 내렸다면 가장 먼저 확인할 질문은 단순합니다.
분자가 움직였는가. 분모가 움직였는가. 아니면 둘 다 움직였는데 속도가 달랐는가.
그 질문을 먼저 하면 “소득이 늘었는데 왜 저축률은 내려갔지?”처럼 겉으로 모순처럼 보이는 숫자도 훨씬 쉽게 읽을 수 있습니다.
자주 묻는 질문
유로존 가계 저축률 14.2%는 무슨 뜻인가요?
유로존 전체 가계부문의 가처분소득 가운데 소비되지 않고 저축으로 남은 몫을 나타내는 거시경제 비율입니다. 모든 가구가 각각 소득의 14.2%를 저축했다는 뜻은 아닙니다.
소득이 늘었는데 저축률이 왜 떨어질 수 있나요?
소득보다 소비가 더 빠르게 늘면 가능합니다. 2026년 2분기 유로존 가처분소득은 전분기보다 1.1% 증가했지만 소비지출은 1.3% 증가했고, 가계 저축률은 14.4%에서 14.2%로 낮아졌습니다.
저축률이 떨어졌다면 가계가 예금을 꺼내 썼다는 뜻인가요?
반드시 그렇지는 않습니다. 저축률 하락은 해당 기간 소득 가운데 새로 저축으로 남긴 비중이 낮아졌다는 의미입니다. 개별 가구가 예금을 인출했는지 또는 대출을 늘렸는지는 이 지표 하나만으로 판단할 수 없습니다.
투자금액이 늘었는데 투자율은 왜 내려갈 수 있나요?
비율의 분모가 더 빠르게 증가할 수 있기 때문입니다. 유로존 가계의 2분기 고정자본형성은 0.5% 증가했지만 가처분소득은 1.1% 증가해 가계 투자율은 8.4%에서 8.3%로 낮아졌습니다.
참고자료
Eurostat, First release of non-financial sector accounts — second quarter of 2026, Household saving rate decreases to 14.2% in the euro area.
Il Sole 24 Ore Radiocor, Eurozone Q2 household saving rate 14.2% vs 14.4% in Q1.