영국 가계는 56억 파운드를 더 빌렸는데 왜 예금도 47억 파운드 늘었을까|가계 통계를 한 사람처럼 보면 안 되는 이유
최초 작성일: 2026년 10월 4일
최종 수정일: 2026년 10월 6일
2026년 8월 영국 금융통계를 보면 얼핏 서로 어울리지 않는 숫자 두 개가 나옵니다.
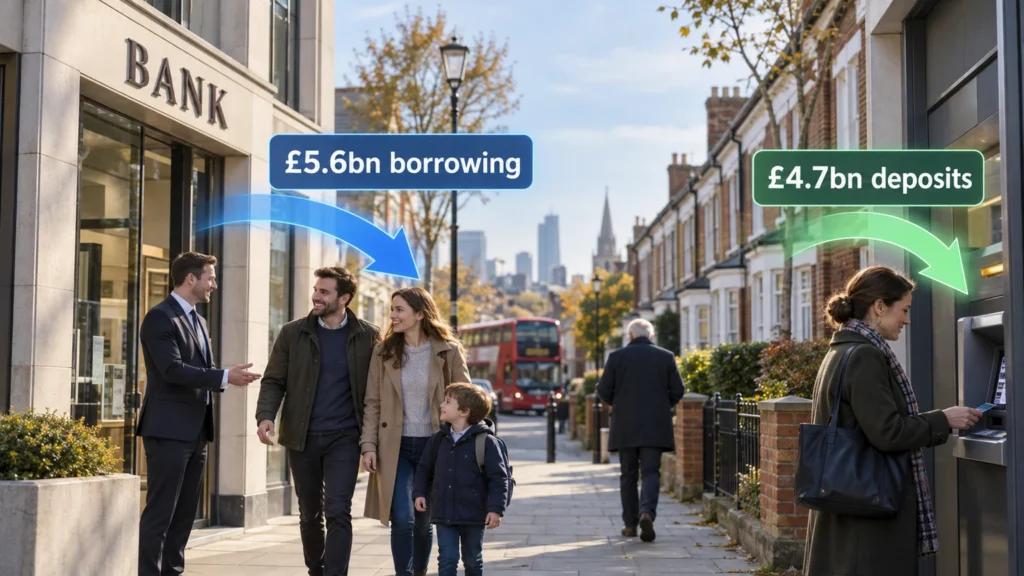
영국 가계부문의 파운드화 순차입은 한 달 동안 56억 파운드 증가했습니다.
그런데 같은 달 은행과 주택금융조합에 보유한 가계예금도 47억 파운드 증가했습니다.
돈을 더 빌렸다면 통장에 남은 돈은 줄어야 할 것 같습니다. 반대로 예금이 많이 늘었다면 굳이 차입까지 늘어날 이유가 없어 보일 수 있습니다.
하지만 국가 단위 경제통계에서는 두 숫자가 충분히 동시에 움직일 수 있습니다.
핵심은 통계에 적힌 ‘가계부문’이라는 말을 한 사람이나 한 가족의 가계부처럼 읽지 않는 것입니다.
56억 파운드를 더 빌렸는데 예금도 47억 파운드 늘었다
영란은행의 2026년 8월 Money and Credit 통계를 보면 가계부문에 대한 파운드화 순대출 흐름은 56억 파운드였습니다.
7월의 약 50억 파운드보다 커졌습니다.
같은 8월 가계가 은행과 building society에 보유한 예금의 순증은 47억 파운드였습니다. 7월에도 예금은 38억 파운드 증가했습니다.
차입 쪽을 조금 더 내려가 보면 개인의 주택담보대출 순차입은 8월 44억 파운드, 소비자신용 순차입은 25억 파운드였습니다.
소비자신용 가운데 신용카드 순차입은 12억 파운드, 자동차금융이나 개인대출 등을 포함한 기타 소비자신용은 13억 파운드였습니다.
여기서 바로 모든 숫자를 더하고 빼면 안 됩니다.
영란은행의 household sector 통계와 individuals 통계는 범위가 완전히 같지 않기 때문입니다.
가계부문 통계에는 일반 개인뿐 아니라 일부 개인사업자와 가계를 지원하는 비영리기관도 포함됩니다.
따라서 소비자신용 25억 파운드와 예금 47억 파운드를 놓고 “같은 영국인들이 신용을 늘리면서 동시에 저축했다”고 해석하면 원자료보다 더 많은 이야기를 만들어내게 됩니다.
가계부문이라는 통계는 한 사람의 가계부가 아니다
국가 통계에서 가계라는 단어가 나오면 한 가족의 재무상태를 확대해 놓은 것처럼 느껴질 수 있습니다.
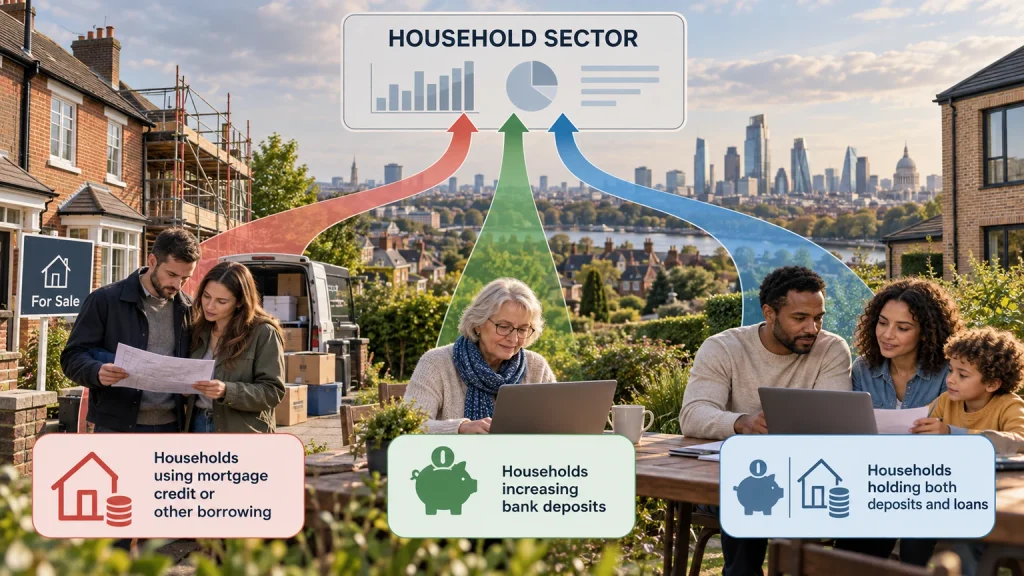
하지만 집계통계에서는 수많은 서로 다른 경제주체가 하나의 부문 안에 들어갑니다.
가령 A가구는 주택을 구입하면서 대출을 늘릴 수 있습니다.
B가구는 소비를 줄이고 은행예금을 늘릴 수 있습니다.
C가구는 기존 대출을 갚으면서도 ISA에 별도의 자금을 넣을 수 있습니다.
또 어떤 가구는 대출과 예금을 동시에 가지고 있을 수 있습니다.
이 모든 행동을 영국 전체 수준에서 합하면 가계부문의 차입도 증가하고 예금도 증가하는 결과가 나올 수 있습니다.
따라서 이번 숫자에서 알 수 있는 것은 영국 가계부문 전체에서 두 흐름이 동시에 나타났다는 사실입니다.
누가 돈을 빌렸고 누가 예금을 늘렸는지까지 이 월간 집계자료만으로 알아낼 수 있는 것은 아닙니다.
이 구분은 경제기사를 읽을 때 상당히 중요합니다.
가계부채가 늘었다, 가계예금이 늘었다, 가계소비가 증가했다라는 세 문장이 같은 기사에 나온다고 해서 반드시 같은 사람들이 세 행동을 했다는 뜻은 아닙니다.
집계된 경제주체와 실제 개인의 행동을 구분해야 합니다.
경제통계는 무엇을 합쳐 놓았는지뿐 아니라 무엇과 비교했는지도 확인해야 합니다. 신선채소 통계에서는 같은 현재값을 다른 기준점과 비교하면서 상승과 하락이 동시에 나타났습니다.
→ 신선채소는 한 달 새 14.3% 올랐는데 왜 1년 전보다 0.1% 낮을까|전월비와 전년동월비의 차이
같은 가구도 자산과 부채를 동시에 보유할 수 있다
집계통계에서 서로 다른 사람들이 섞여 있다는 설명만으로 끝나는 것도 아닙니다.
개별 가계의 재무상태를 보더라도 자산과 부채는 동시에 존재할 수 있습니다.
주택담보대출이 있는 사람이 은행예금을 가지고 있을 수 있고, 자동차 할부가 있는 사람이 별도의 비상자금을 쌓아둘 수도 있습니다.
대출 잔액이 늘었다고 모든 현금성 자산이 사라지는 것도 아니고, 예금이 늘었다고 모든 부채가 줄어드는 것도 아닙니다.
기업의 대차대조표에서 자산과 부채를 동시에 보는 것과 비슷합니다.
가계 역시 부채만 떼어 놓으면 전체 재무상태를 알 수 없습니다.
반대로 예금만 보고 재무상태가 좋아졌다고 판단하기도 어렵습니다.
다만 여기에는 중요한 선이 하나 있습니다.
이번 영란은행 통계가 실제로 동일한 가구가 같은 달에 얼마를 빌리고 얼마를 예금했는지 보여주는 것은 아닙니다.
그런 행동이 경제적으로 가능하다는 것과 이번 통계가 실제로 그 행동을 확인했다는 것은 다른 이야기입니다.
예금 47억 파운드가 모두 새 저축이라는 뜻도 아니다
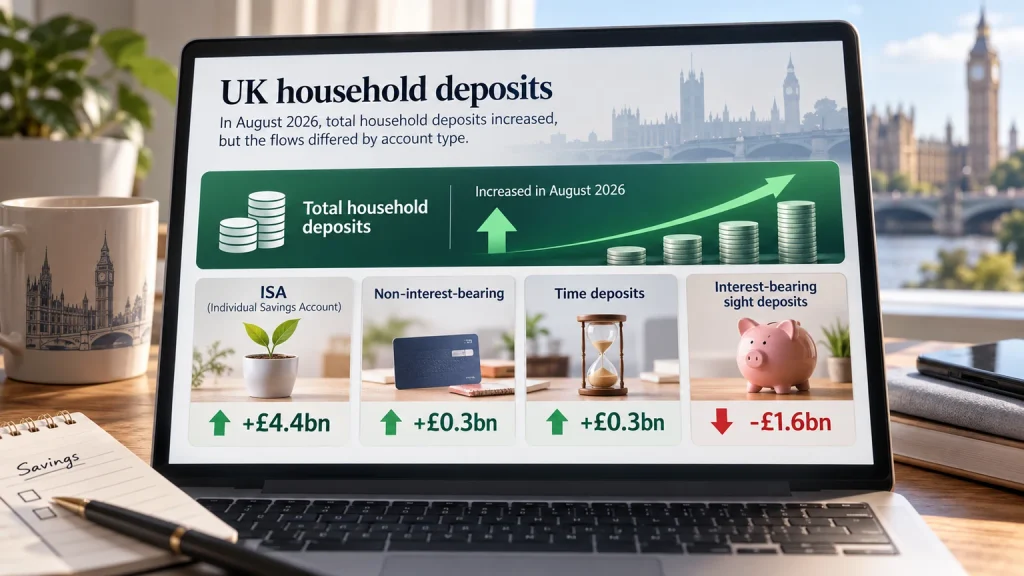
예금이 47억 파운드 늘었다는 숫자도 한 단계 더 내려가 보면 내부 움직임이 단순하지 않습니다.
8월에는 ISA로 44억 파운드가 순유입됐습니다.
비이자부 예금계좌에는 3억 파운드, 이자가 붙는 정기성 예금에는 3억 파운드가 들어왔습니다.
반면 이자가 붙는 수시입출금 계좌에서는 16억 파운드가 빠져나갔습니다.
전체만 보면 예금이 늘었지만 모든 종류의 계좌에서 돈이 증가한 것은 아닙니다.
일부 계좌에서는 돈이 들어오고 다른 계좌에서는 빠져나갔습니다.
ISA는 영국의 Individual Savings Account로, 일정한 규칙 아래 이자나 투자수익 등에 세제상 혜택을 받을 수 있는 계좌입니다.
따라서 ISA 유입이 컸다는 사실은 가계의 금융자금이 특정 형태의 계좌로 이동하고 있었음을 보여줍니다.
하지만 여기서도 ISA +44억 파운드 = 영국인이 새로 44억 파운드를 저축했다라고 단정하면 안 됩니다.
기존의 다른 금융계좌에서 ISA로 자금을 옮기는 경우도 있을 수 있기 때문입니다.
전체 예금 흐름을 볼 때는 새로운 돈이 들어온 효과와 금융자산 사이의 이동을 구분할 필요가 있습니다.
예금이 늘었다와 저축률이 올랐다는 같은 말이 아니다
예금과 저축이라는 말은 일상에서는 비슷하게 쓰입니다.
경제통계에서는 둘을 구분해야 합니다.
영란은행의 8월 예금 47억 파운드 증가는 은행과 building society 등에 보유한 특정 금융자산의 월간 흐름을 보여줍니다.
반면 영국 통계청 ONS가 발표하는 가계저축률은 국민계정에서 가계가 이용할 수 있는 자원 가운데 소비되지 않고 남은 부분을 보는 개념입니다.
2026년 2분기 영국 가계저축률은 **8.8%**였습니다.
1분기의 8.6%보다 0.2%포인트 높아졌습니다.
하지만 이 8.8%와 8월 예금 47억 파운드는 기간부터 다릅니다.
하나는 분기 단위의 저축률이고 다른 하나는 특정 월의 은행예금 흐름입니다.
측정 대상도 다릅니다.
따라서 8월 예금이 증가했다는 이유만으로 영국 가계저축률이 8월에도 올랐다라고 말할 수 없습니다.
통계 이름이 비슷해 보이더라도 무엇을 측정하고 있는지, 어느 기간을 보고 있는지가 다르면 별개의 지표로 봐야 합니다.
소비자신용이 늘었다고 바로 생활고라고 말할 수도 없다
8월에는 개인 소비자신용 순차입도 25억 파운드로 늘었습니다.
7월의 21억 파운드뿐 아니라 직전 6개월 평균인 19억 파운드보다도 큰 규모였습니다.
신용카드 순차입도 7월 9억 파운드에서 8월 12억 파운드로 증가했습니다.
이런 숫자를 보면 생활비 부담 때문에 사람들이 카드에 의존하기 시작했다고 해석하고 싶어질 수 있습니다.
하지만 원자료만으로 그렇게 단정하기는 어렵습니다.
소비자신용에는 신용카드뿐 아니라 자동차금융과 개인대출 등 여러 형태가 포함됩니다.
통계는 얼마의 신용이 순증했는지를 보여주지만 각각의 차입이 왜 발생했는지까지 모두 알려주지는 않습니다.
생활비 부담이 일부 가구에 영향을 미쳤을 가능성과, 공식 통계가 그 원인을 직접 확인했다는 것은 구분해야 합니다.
경제기사에서 숫자와 원인을 연결할 때는 특히 이 선이 중요합니다.
통계가 보여주는 결과와 그 결과가 발생한 이유는 같은 것이 아닙니다.
원인을 말하려면 추가적인 가계조사나 소비자료, 소득자료 같은 별도의 근거가 필요합니다.
자산과 부채는 한쪽만 보면 재무상태를 오해할 수 있다
하나의 금액만 보고 실제 경제활동을 판단하기 어렵다는 점은 소비통계에서도 같습니다. 호주에서는 연료에 쓴 돈이 늘었지만 실제 소비량 지표는 오히려 줄었습니다.
→ 연료 지출은 8.1% 늘었는데 소비량 지표는 0.5% 줄었다|더 쓴 돈이 더 산 양을 뜻하지 않는 이유
이번 사례는 개인의 재무상태를 볼 때도 적용할 수 있습니다.
어떤 가계의 대출이 1억원에서 1억2천만원으로 늘었다고 가정해 보겠습니다.
부채 숫자만 보면 상황이 악화된 것으로 보일 수 있습니다.
하지만 그 돈이 어떤 자산과 연결돼 있는지, 예금이나 다른 금융자산은 어떻게 변했는지 모르면 전체 모습은 알 수 없습니다.
반대도 마찬가지입니다.
예금이 5천만원에서 7천만원으로 늘었다는 사실만 보고 재무상태가 좋아졌다고 결론 내릴 수도 없습니다.
같은 기간 부채가 더 크게 증가했을 수 있기 때문입니다.
그래서 재무상태를 볼 때는 자산과 부채를 함께 보는 대차대조표 관점이 필요합니다.
국가 단위 가계통계도 마찬가지입니다.
차입 흐름 하나만으로 가계 전체가 나빠졌다고 말하거나, 예금 흐름 하나만으로 가계 전체가 좋아졌다고 말하기 어렵습니다.
서로 다른 통계를 같은 범위와 기간으로 맞춘 뒤 함께 봐야 합니다.
전체 숫자 안에서도 돈의 이동 방향은 다를 수 있다
이번 47억 파운드 예금 증가에서 특히 흥미로운 부분은 전체와 구성요소의 방향이 다르다는 점입니다.
전체 예금은 플러스였습니다.
ISA에도 큰 돈이 들어왔습니다.
그러나 이자부 수시입출금 계좌에서는 돈이 빠져나갔습니다.
즉 가계예금이 증가했다는 한 문장만 보면 내부에서 일어난 자금 이동을 볼 수 없습니다.
경제통계에는 이런 구조가 자주 등장합니다.
전체 소비가 증가해도 어떤 품목의 소비는 줄 수 있습니다.
전체 소득이 늘어도 모든 소득계층의 상황이 같지는 않을 수 있습니다.
전체 예금이 증가해도 모든 종류의 예금이 늘어나는 것은 아닙니다.
그래서 총계에서 이상한 움직임이 보이면 다음 단계는 구성요소를 내려가 보는 것입니다.
총계는 방향을 보여주고, 구성요소는 그 방향이 어떻게 만들어졌는지를 보여줍니다.
경제통계에서 ‘가계’를 볼 때 확인할 네 가지
이번 영국 사례에서 앞으로 다른 가계통계를 볼 때 재사용할 수 있는 기준은 네 가지입니다.
첫째, 누구를 집계한 통계인지 확인합니다.
individuals인지 household sector인지에 따라 포함되는 경제주체가 달라질 수 있습니다.
둘째, 집계값을 한 사람의 행동으로 바꾸지 않습니다.
가계부문의 대출과 예금이 동시에 늘었다고 해서 같은 사람이 두 행동을 했다고 단정할 수 없습니다.
셋째, 자산과 부채를 함께 봅니다.
대출 증가만으로 전체 재무상태를 판단하지 않고, 예금 증가만으로 개선을 판단하지도 않습니다.
넷째, 비슷한 이름의 통계를 구분합니다.
예금 증가와 저축률처럼 일상에서는 비슷하게 들려도 경제통계에서는 서로 다른 개념일 수 있습니다.
2026년 8월 영국 가계부문에서는 차입이 56억 파운드 늘었고 예금도 47억 파운드 늘었습니다.
두 숫자는 서로 모순되지 않습니다.
가계부문이라는 통계가 한 사람의 가계부가 아니기 때문입니다.
경제통계에서 가계가 빌렸다, 가계가 저축했다라는 문장을 만났을 때는 먼저 그 가계가 정확히 누구인지 확인하는 것이 좋습니다.
그 한 단계를 거치면 같은 숫자도 훨씬 정확하게 읽을 수 있습니다.
자주 묻는 질문
영국 가계는 돈을 더 빌렸는데 어떻게 예금도 늘었나요?
국가의 가계부문 통계에는 많은 서로 다른 경제주체가 함께 들어갑니다. 어떤 가구는 차입을 늘리고 다른 가구는 예금을 늘릴 수 있기 때문에 전체 가계부문에서는 차입과 예금이 동시에 증가할 수 있습니다.
가계부문과 개인 통계는 같은 것인가요?
완전히 같지 않습니다. 영란은행의 가계부문에는 개인 외에도 개인사업자와 일부 가계지원 비영리기관 등이 포함됩니다. 따라서 서로 범위가 다른 통계를 그대로 1대1로 비교해서는 안 됩니다.
예금이 47억 파운드 늘었다는 것은 47억 파운드를 새로 저축했다는 뜻인가요?
그렇게 단정할 수 없습니다. 은행예금 흐름에는 새로운 자금 유입뿐 아니라 서로 다른 금융계좌 사이의 자금 이동도 포함될 수 있습니다.
ISA는 무엇인가요?
ISA는 Individual Savings Account의 약자로 영국의 세제혜택 저축·투자 계좌입니다. 현금 ISA와 주식·펀드 등을 담을 수 있는 ISA 등 여러 형태가 있습니다.
소비자신용이 증가하면 생활비가 부족해졌다는 뜻인가요?
소비자신용 증가만으로 그 원인을 확정할 수 없습니다. 신용카드뿐 아니라 자동차금융과 개인대출 등 여러 종류의 차입이 포함되며, 개별 차입의 목적은 별도의 자료가 필요합니다.
가계의 재무상태를 볼 때 왜 자산과 부채를 함께 봐야 하나요?
부채가 증가해도 동시에 금융자산이 증가할 수 있고, 예금이 증가해도 부채가 더 많이 늘어날 수 있습니다. 한쪽만으로 전체 재무상태를 판단하기 어렵기 때문에 자산과 부채를 함께 보는 것이 중요합니다.
참고자료 / 외부 공식자료 링크
Bank of England — Money and Credit, August 2026
Bank of England — Further details about sectoral analysis of M4 and M4 lending data
Office for National Statistics — Quarterly sector accounts, UK: April to June 2026
GOV.UK — Individual Savings Accounts (ISAs)