돈 많은 빅테크는 왜 AI 투자에 빚까지 낼까|회사채가 몰리자 돈의 가격이 오른 이유
최초 작성일: 2026년 10월 1일
사실 확인 및 최종 수정일: 2026년 10월 3일
돈이 많은 회사가 왜 빚을 낼까.
Amazon, Alphabet, Meta, Microsoft 같은 빅테크는 매년 막대한 현금을 벌어들인다.
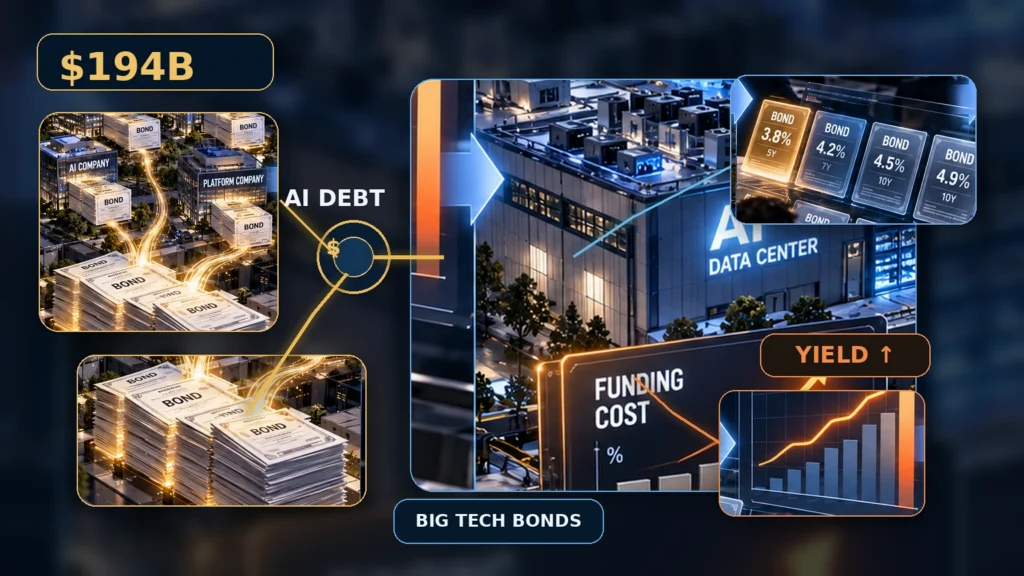
그런데 AI 데이터센터와 GPU, 전력망에 들어가는 돈의 규모가 커지자 AI 회사채 발행도 빠르게 늘기 시작했다.
2026년 7월 초까지 Amazon, Alphabet, Meta, Oracle이 발행한 회사채는 약 1,940억 달러에 달했다.
2025년 한 해 동안의 약 1,080억 달러보다 이미 79% 많았다.
문제는 이 회사들만 돈을 빌리는 것이 아니라는 데 있다.
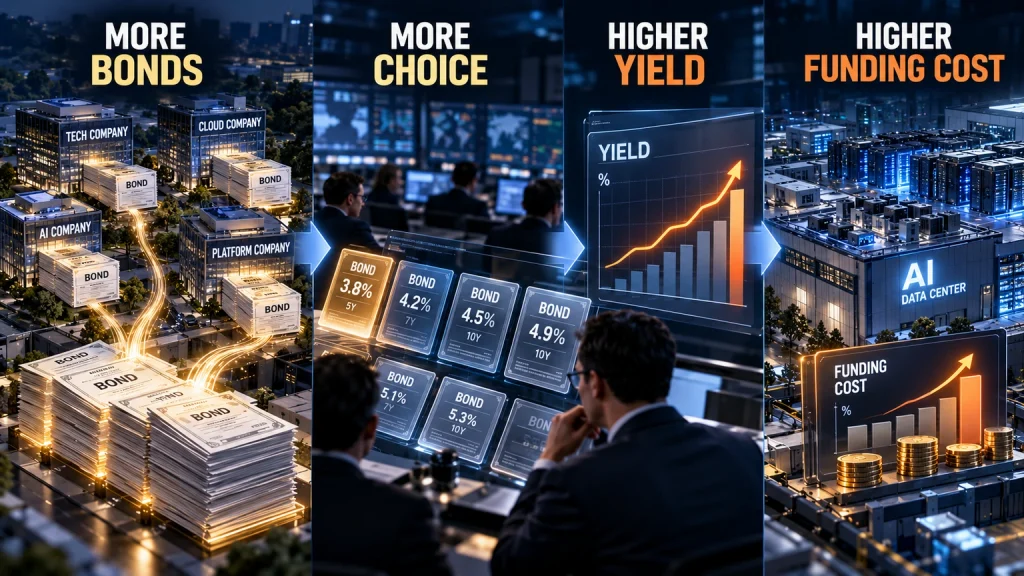
AI를 짓는 기업들이 동시에 회사채 시장으로 몰리기 시작하자 투자자의 태도도 달라졌다.
채권을 사달라고 부탁하는 회사보다 살 채권을 고를 수 있는 투자자의 선택지가 더 많아진 것이다.
그 결과 기업들은 이전보다 더 높은 이자를 제시해야 하는 상황을 맞고 있다.
AI 붐은 GPU와 전력 가격만 움직인 것이 아니다.
AI를 만들기 위해 빌리는 돈의 가격까지 움직이기 시작했다.
현금이 있는데도 왜 빚을 낼까
기업이 데이터센터 하나를 지으려면 오늘 돈을 써야 한다.
하지만 그 데이터센터가 벌어들일 매출은 앞으로 여러 해에 걸쳐 들어온다.
여기에서 현금과 회사채의 차이가 생긴다.
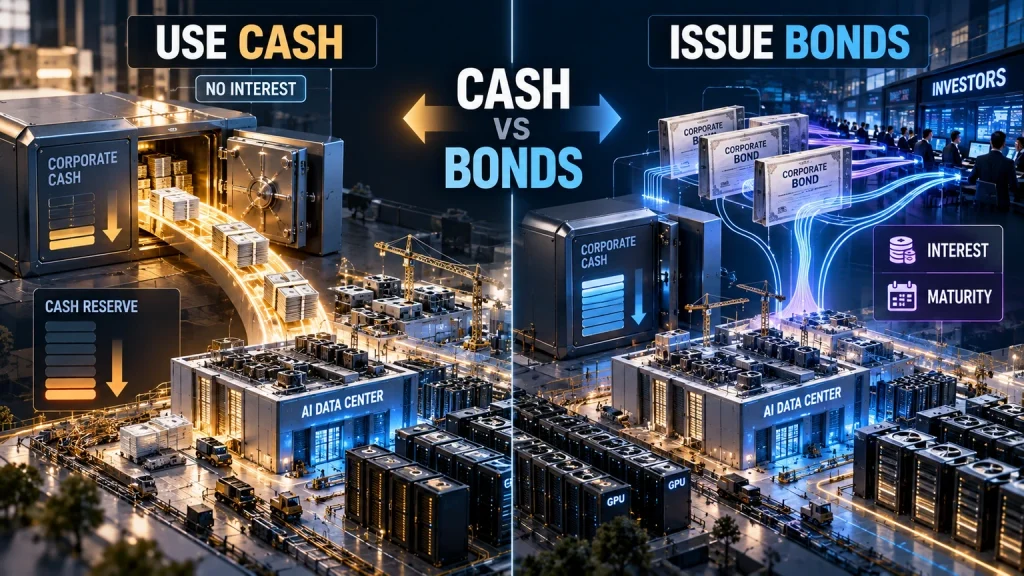
회사가 가진 현금을 모두 공장과 서버에 투입하면 이자는 내지 않아도 된다.
대신 그 돈을 다른 곳에 쓸 수 없게 된다.
기업 인수도 해야 한다.
새로운 기술에 투자해야 한다.
배당이나 자사주 매입도 할 수 있다.
예상하지 못한 시장 변화가 왔을 때 쓸 현금도 남겨야 한다.
회사채를 발행하면 계산이 달라진다.
오늘 필요한 인프라는 먼저 짓고, 그 비용은 앞으로 벌어들일 현금으로 나눠 갚을 수 있다.
AI 데이터센터처럼 수십 년 사용할 자산이라면 현재 비용과 미래 수익의 시간을 맞추는 방법이 될 수도 있다.
문제는 한 회사가 이렇게 할 때가 아니다.
모두가 동시에 같은 선택을 할 때다.
2026년 AI 회사채가 한꺼번에 쏟아졌다
Reuters가 LSEG 자료를 분석한 결과 Amazon, Alphabet, Meta, Oracle은 2026년 7월 7일까지 약 1,940억 달러의 회사채를 발행했다.
Goldman Sachs는 Microsoft까지 포함한 주요 하이퍼스케일러 다섯 곳의 회사채 발행이 2026년 약 2,500억 달러에 이를 것으로 당시 예상했다.
그리고 규모는 더 커질 것으로 예상된다.
9월 Reuters가 인용한 Goldman Sachs 전망에서는 이들 기업의 2027년 총 회사채 발행이 약 4,200억 달러까지 증가할 것으로 추산됐다.
AI를 짓는 데 필요한 돈의 크기가 기업의 영업현금 흐름만으로 처리하기에는 점점 부담스러운 수준으로 올라가고 있는 것이다.
회사채 시장은 그 차이를 메우는 통로가 됐다.
하지만 회사채에도 공급과 수요가 있다.
팔려는 채권이 많아지면 투자자는 서두를 이유가 줄어든다.
투자자는 이제 골라서 산다
2026년 초만 해도 빅테크 회사채를 사려는 주문은 매우 강했다.
Apollo가 집계한 하이퍼스케일러 회사채 발행의 주문배수는 2월 거의 5배에 달했다.
채권을 1달러어치 팔려고 내놓으면 투자자의 주문이 약 5달러어치 들어왔다는 의미다.
7월에는 이 비율이 2배 아래로 떨어졌다.
Amazon의 경우 3월 달러 회사채 발행에는 판매액의 약 3.4배 주문이 들어왔지만 7월 거래에서는 약 1.6배로 낮아졌다.
채권을 사겠다는 사람이 사라진 것은 아니다.
투자자가 급해지지 않은 것이다.
다음 주에 Alphabet 채권이 나올 수도 있다.
그다음에는 Meta가 올 수도 있다.
Amazon이 다시 더 큰 거래를 내놓을 수도 있다.
살 것이 많아지면 투자자는 기다릴 수 있다.
그리고 기다릴 수 있는 사람이 가격을 정하기 쉬워진다.
채권의 가격은 금리다
초콜릿이라면 소비자가 비싸다고 생각할 때 가격을 깎아줄 수 있다.
채권에서는 조금 다르게 보인다.
기업이 돈을 빌리려면 투자자에게 이자를 지급한다.
투자자가 기존 조건에 만족하지 않으면 더 높은 수익률을 요구한다.
회사 입장에서는 돈의 가격이 올라가는 것이다.
Reuters가 분석한 하이퍼스케일러 회사채에서는 이런 움직임이 이미 나타났다.
2~4년 만기 채권의 미국 국채 대비 중간 스프레드는 2025년 약 30bp에서 2026년 40bp로 확대됐다.
5~7년물은 50bp에서 60bp로, 20년을 넘는 장기채는 약 108.5bp에서 118bp로 높아졌다.
새 채권을 살 때 투자자가 요구하는 추가 보상도 커졌다.
신규 발행 회사채가 기존 채권보다 얼마나 더 높은 수익률을 줘야 하는지를 보여주는 이른바 신규발행 프리미엄의 중간값은 2025년 약 2.25bp에서 2026년 12bp로 상승했다.
AI 투자를 위해 돈을 많이 빌릴수록, 그 다음 돈을 빌리는 비용이 올라가는 구조가 나타나기 시작한 것이다.
이미 발행한 채권도 영향을 받는다
새 회사채만 비싸지는 것은 아니다.
같은 회사가 더 높은 수익률의 새 채권을 계속 내놓으면 과거에 낮은 금리로 발행한 채권의 매력은 떨어질 수 있다.
Reuters가 비교 가능한 2026년 하이퍼스케일러 회사채 91개를 분석했을 때 78개는 발행 당시보다 더 높은 수익률에 거래되고 있었다.
중간 상승폭은 약 22bp였다.
채권 가격과 수익률은 반대로 움직인다.
따라서 기존 투자자 입장에서는 새 채권의 공급이 늘면서 보유 중인 채권 가격이 압박받을 수 있다.
회사에는 새로운 돈을 빌리는 비용이 되고, 기존 채권 투자자에게는 보유자산의 가격 변화가 된다.
AI 투자의 파장이 금융시장 안으로 들어오는 지점이다.
그래도 빅테크는 아직 가장 좋은 손님에 가깝다
여기서 빅테크가 당장 돈을 빌리지 못한다는 의미로 읽으면 안 된다.
Amazon, Alphabet, Meta, Microsoft 같은 기업은 막대한 현금흐름과 투자등급 신용도를 가지고 있다.
투자자 수요도 여전히 존재한다.
달라진 것은 투자자가 가격을 더 따지기 시작했다는 점이다.
AI라는 이름만 붙었다고 어떤 금리도 받아들이는 시장은 아니라는 의미다.
그리고 이 변화는 신용도가 더 낮은 AI 관련 기업으로 내려가면 훨씬 선명해진다.
AI라는 이름이 같아도 빌리는 금리는 다르다
2026년 미국 레버리지 금융시장에서 AI 관련 정크본드와 대출 규모는 약 880억 달러까지 증가했다.
2025년 초 약 200억 달러였던 시장이 크게 확대된 것이다.
하지만 투자자는 모든 AI 기업을 같은 가격으로 평가하지 않는다.
장기 고객계약이 있는 데이터센터.
실제 서버와 전력시설을 가진 인프라 회사.
이미 많은 현금을 버는 빅테크.
아직 미래 매출에 크게 의존하는 신생 AI 기업.
같은 AI라는 단어 아래 있어도 돈을 돌려받을 확률과 담보가 다르다.
Reuters는 투자자들이 실물자산과 예측 가능한 수익이 있는 AI 인프라를 상대적으로 선호하는 반면, 많은 선투자가 필요하고 아직 수익모델이 충분히 증명되지 않은 기업에는 더 높은 보상을 요구한다고 전했다.
SoftBank처럼 BB+ 신용등급을 가진 차입자도 일부 AI 관련 자금조달에서 8.625~9.75% 수준의 수익률을 감수했다.
AI가 좋은 산업인가와 이 회사가 빚을 갚을 수 있는가는 다른 질문인 셈이다.
빚을 내면 현재의 현금을 지킬 수 있다
다시 빅테크로 돌아가보자.
회사채의 장점은 분명하다.
현재 가진 현금을 한꺼번에 쓰지 않아도 된다.
AI 서비스가 앞으로 커질 것이라고 생각한다면 오늘 건설한 데이터센터의 비용을 미래 고객이 만들어낼 현금으로 갚을 수 있다.
부채가 낮고 신용등급이 높을 때는 특히 매력적일 수 있다.
하지만 빚은 미래를 앞당겨 쓰는 방식이기도 하다.
미래에 AI 매출이 충분히 커지지 않더라도 이자는 지급해야 한다.
채권 만기가 오면 원금도 갚거나 다시 빌려야 한다.
그래서 AI 데이터센터의 수익이 언제 나타날지는 점점 더 중요한 숫자가 된다.
투자 규모만 볼 일이 아니다.
그 투자가 만들어내는 현금과 이자를 같이 봐야 한다.
한국에서는 같은 돈을 다른 방법으로 끌어왔다
한국에서도 AI 인프라에 들어가는 자금 규모는 빠르게 커지고 있다.
하지만 미국 하이퍼스케일러와 똑같은 회사채 발행 붐이 나타났다고 보기는 어렵다.
오히려 자금을 마련하는 다른 방식을 볼 수 있다.
SK텔레콤은 2026년 8월 AI 데이터센터 인프라를 담당할 SK호라이즌 출범 계획을 발표했다.
SK브로드밴드의 데이터센터와 해저케이블 사업을 분할하고, KKR과 IMM컨소시엄으로부터 합계 3조800억원의 지분투자를 받는 구조다.
SK호라이즌은 기존과 신규 AI 데이터센터를 합쳐 총 318MW 규모의 인프라 확장을 담당할 계획이다.
미국 빅테크의 방식과 다르다.
회사채를 발행해 채권자에게 이자를 지급하는 대신 별도 사업구조에 외부 투자자를 끌어들였다.
돈은 들어오지만 그 돈의 성격이 부채가 아니라 지분자본이다.
빚과 지분은 무엇이 다를까
회사채로 1조원을 빌렸다고 생각해보자.
사업이 잘되든 안 되든 약속한 이자를 지급해야 한다.
정해진 만기에는 원금도 갚아야 한다.
대신 채권자는 일반적으로 회사의 지분을 가져가지 않는다.
외부 투자자에게 지분을 주고 1조원을 받으면 구조가 달라진다.
보통 회사채처럼 정해진 이자와 만기를 약속하지는 않는다.
사업위험을 투자자와 나눌 수 있다.
대신 미래에 사업이 크게 성공했을 때 그 가치도 투자자와 나눠야 한다.
그래서 어느 방식이 무조건 더 좋다고 말할 수 없다.
기업의 신용도와 현금흐름, 사업위험, 금리와 향후 성장 전망에 따라 선택이 달라진다.
AI 인프라처럼 초기투자 규모가 큰 사업에서는 이 선택이 특히 중요해진다.
삼성SDS의 5조원도 같은 질문을 만든다
삼성SDS도 2031년까지 AI 인프라에 약 5조원을 투자할 계획이다.
전체 성장투자 계획은 10조원 규모다.
회사는 AI 인프라 용량을 2026년 약 110MW에서 2029년 230MW, 2031년에는 800MW 이상으로 확대하겠다는 계획도 제시했다.
삼성SDS 사례를 미국 빅테크의 회사채 발행과 같다고 볼 수는 없다.
중요한 것은 투자 규모다.
AI 인프라가 수조원, 수백억 달러 단위로 커질수록 모든 기업이 같은 질문을 피할 수 없게 된다.
그 돈을 어디에서 가져올 것인가.
현재 현금을 쓸 것인가.
회사채를 발행할 것인가.
외부 투자자를 받을 것인가.
사업 파트너와 나눌 것인가.
AI 경쟁은 모델 성능만의 경쟁이 아니라 자본조달 방식의 경쟁이 되고 있다.
많이 빌릴수록 다음 돈이 비싸질 수 있다
회사채 시장의 재미있는 점은 한 기업의 결정이 다른 기업의 조건에도 영향을 줄 수 있다는 것이다.
Amazon만 채권을 발행한다면 투자자는 Amazon의 신용도와 가격을 보고 판단하면 된다.
하지만 Alphabet도 나오고 Meta도 나오고 Microsoft도 나오고 여러 데이터센터 사업자까지 동시에 자금을 요구하면 상황이 달라진다.
투자자의 돈은 무한하지 않다.
조금만 기다리면 더 높은 금리의 채권이 나올 수 있다.
그러면 지금 나온 채권을 굳이 낮은 금리에 살 이유가 줄어든다.
AI 기업들이 각자 합리적으로 선택한 회사채 발행이 시장 전체에서는 회사채 공급 증가가 된다.
그리고 공급이 많아지면 차입비용이 올라갈 수 있다.
한 회사가 더 많은 AI 인프라를 만들기 위해 돈을 빌린 선택이 다른 AI 회사가 빌리는 돈의 가격까지 움직이는 것이다.
AI 데이터센터 수익률이 이제 더 중요해진다
AI 인프라 투자가 현금만으로 이뤄질 때와 빚이 늘어날 때는 기업을 보는 기준도 달라진다.
빚이 없다면 투자성과가 늦어져도 버틸 시간이 상대적으로 길다.
이자가 붙으면 시간이 비용이 된다.
데이터센터를 지은 뒤 언제 고객이 들어오는가.
GPU 사용률은 얼마나 빠르게 올라가는가.
AI 서비스 매출은 얼마나 늘어나는가.
그 매출에서 실제 현금이 얼마나 남는가.
그 돈으로 이자를 감당할 수 있는가.
이제 이런 숫자가 더 중요해진다.
AI가 언젠가 큰 시장이 될 것이라는 믿음만으로는 채권의 이자를 낼 수 없기 때문이다.
AI 붐은 돈의 가격까지 바꾸고 있다
처음에는 GPU가 부족했다.
그다음에는 데이터센터와 전력이 부족해졌다.
이제는 그 시설을 지을 자금시장까지 AI 투자의 영향을 받고 있다.
돈이 많은 빅테크가 회사채를 발행하는 것이 이상한 일은 아니다.
장기간 사용할 자산을 장기자금으로 조달하는 것은 기업금융에서 흔한 선택이다.
달라진 것은 규모와 속도다.
몇 개의 거대기업이 동시에 수천억 달러의 자금을 요구하기 시작했다.
투자자에게는 선택지가 늘었다.
그리고 선택지가 늘어난 투자자는 더 높은 보상을 요구하기 시작했다.
그래서 AI 붐이 비싸게 만든 것은 칩과 전기만이 아니다.
AI를 짓기 위해 빌리는 돈에도 가격이 있다.
지금 회사채 시장이 묻고 있는 것은 AI가 성장할 것인가만이 아니다.
그 성장으로 지금 빌린 돈의 이자까지 벌 수 있는가다.
다음에는 돈을 빌린 뒤 무엇을 먼저 확보하는지도 확인해보세요.
미래에 부족할까 봐 아직 쓰지 않을 컴퓨팅까지 미리 계약하면 어떤 위험이 생길까요?
→ 앤스로픽은 왜 쓰지 않아도 돈 내는 AI 컴퓨팅에 5,180억 달러를 걸었을까|서버가 남는 위험보다 모자라는 위험
자주 묻는 질문
빅테크는 현금이 많은데 왜 AI 투자에 회사채를 발행하나요?
현재 보유한 현금을 모두 대규모 데이터센터와 GPU 투자에 쓰지 않고 유동성을 유지하면서 장기간 사용할 인프라 비용을 미래 현금흐름으로 나눠 부담할 수 있기 때문입니다. 다만 회사채에는 이자와 원금상환 의무가 생깁니다.
미국 빅테크의 AI 회사채 발행은 얼마나 늘었나요?
Reuters의 LSEG 자료 분석에 따르면 Amazon, Alphabet, Meta, Oracle은 2026년 7월 7일까지 약 1,940억 달러의 회사채를 발행했습니다. 이는 이들 기업의 2025년 전체 발행액 약 1,080억 달러보다 79% 많은 규모입니다.
회사채가 많이 나오면 왜 금리가 올라가나요?
같은 시기에 투자자가 선택할 수 있는 회사채가 많아지면 발행기업끼리 투자자 자금을 놓고 경쟁하게 됩니다. 투자자는 더 높은 수익률을 제시하는 채권을 선택할 수 있기 때문에 기업이 더 높은 금리나 추가 프리미엄을 제시해야 할 수 있습니다.
모든 AI 기업이 같은 금리로 돈을 빌리나요?
아닙니다. 기업의 신용도, 현금흐름, 담보가 되는 자산, 장기 고객계약, 사업위험에 따라 차입조건이 달라집니다. 투자자들은 수익모델이 불확실한 AI 관련 차입자에게 더 높은 보상을 요구하고 있습니다.
한국에서도 AI 인프라 자금을 회사채로 마련하고 있나요?
미국 하이퍼스케일러와 동일한 규모의 회사채 발행 흐름으로 보기는 어렵습니다. SK텔레콤의 경우 AI 데이터센터 사업구조를 분리하고 KKR·IMM컨소시엄으로부터 약 3조800억원의 지분투자를 유치하는 방식을 택했습니다. 즉 AI 인프라 투자에서도 부채뿐 아니라 외부 지분자본을 활용하는 방법이 사용되고 있습니다.
참고자료
Reuters — Hyperscaler debt binge pushes yields up as investor demand cools
Reuters — Corporate debt maturities set to test US borrowers as rates rise
Reuters — AI borrowers face tough sell in risky corners of US credit market
SK텔레콤 — AI DC 인프라 컴퍼니 SK호라이즌 출범
Samsung SDS — 2026년 1분기 실적 및 AI Full-Stack 투자계획
Samsung SDS — 2026년 2분기 실적 및 AI 인프라 확장계획