비싸진 장바구니는 어떻게 매대의 주인을 바꿨을까|싼 선택이 유통사의 힘이 된 뒤
최초 작성일: 2026년 9월 26일
사실 확인 및 최종 수정일: 2026년 9월 26일
한때 슈퍼마켓 이름이 붙은 상품은 한눈에 알아볼 수 있었다. 포장은 단순했고 가격은 쌌으며, 유명 브랜드 대신 고르는 이유도 대개 하나였다.
돈을 아끼기 위해서였다.
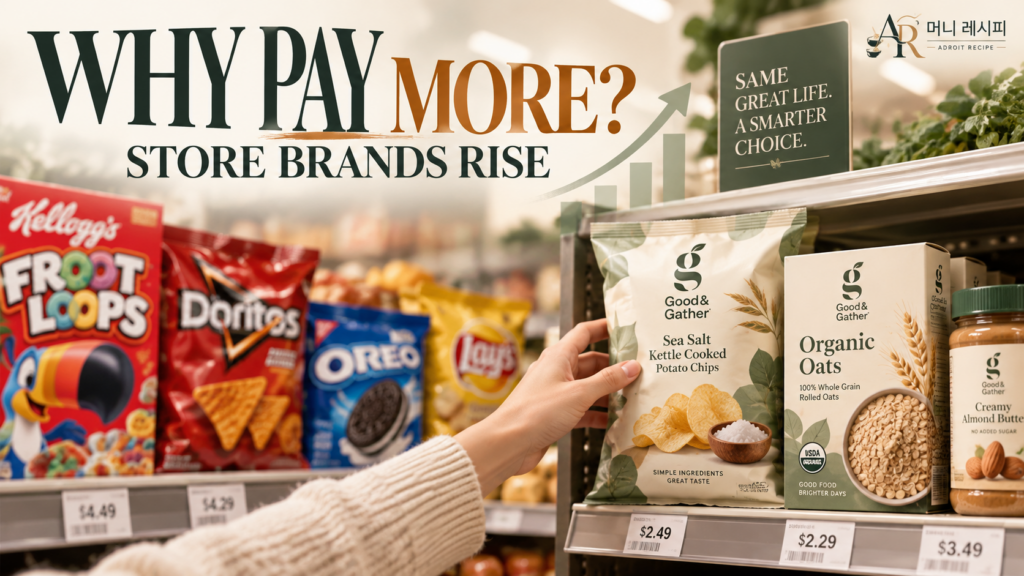
그런데 미국의 장바구니에서 이 오래된 구분이 무너지고 있다. 돈이 부족한 사람만 자체 브랜드를 찾는 것이 아니다. 충분히 더 비싼 상품을 살 수 있는 사람도 우유와 고기, 냉동식품과 생활용품 앞에서 브랜드 이름을 한 번 더 보고는 조용히 옆 상품으로 손을 옮긴다.
싸서 참는 선택에서,
굳이 더 낼 이유가 없는 선택으로.
그 작은 이동이 쌓이자 미국 유통업계의 매대가 달라지기 시작했다.
미국 자체 브랜드는 더 이상 유명 브랜드 옆의 값싼 대체품에 머물지 않았다. 소비자가 반복해서 선택하기 시작하자 매대의 힘까지 움직이기 시작했다.
소비자는 몇십 센트를 아꼈다.
그런데 그 몇십 센트가 모여 브랜드와 슈퍼마켓 사이의 힘까지 움직이고 있다.
처음 바뀐 것은 소득이 아니라 생각이었다
미국의 물가는 몇 년 동안 소비자를 지치게 만들었다. 식료품과 에너지 가격이 오른 뒤에도 사람들은 매주 장을 봐야 했고, 한 품목에서는 작아 보이는 차이가 계산대에서는 큰 금액이 됐다.
그래서 많은 소비자가 내려갔다.
비싼 브랜드에서 싼 브랜드로.
Whole Foods나 Kroger에서 장을 보던 사람이 Aldi를 찾고, 유명 브랜드 고기 대신 Meijer 자체 브랜드를 사고, 평소라면 익숙한 상표를 집었을 사람이 같은 진열대에서 더 싼 쪽을 고르기 시작했다.
여기까지만 보면 전형적인 불황의 장면이다.
돈이 빠듯해지면 싼 상품을 산다.
그런데 2026년의 변화는 여기서 끝나지 않았다. Reuters가 인용한 NielsenIQ 자료에서는 가치형 유통업체의 1~5월 매출이 전년보다 11.6% 늘어난 반면 일반적인 유통업체는 2.3% 증가하는 데 그쳤다. 더 흥미로운 것은 이 이동이 저소득층에만 나타나지 않았다는 점이다. 중간소득과 고소득 가구에서도 같은 방향이 확인됐다.
절약이 계층의 표시가 아니라 소비 방식이 되고 있었다.
Walmart의 한 임원이 이를 한 문장으로 압축했다.
똑똑하게 쇼핑하는 것은 이제 특정 고객층이 아니라 하나의 사고방식이라는 것이다.
사람들이 부자가 됐느냐 가난해졌느냐보다,
이 가격을 정말 더 낼 이유가 있느냐가 중요해지기 시작했다.
미국 자체 브랜드를 고르는 순간 계산은 65센트에서 시작된다
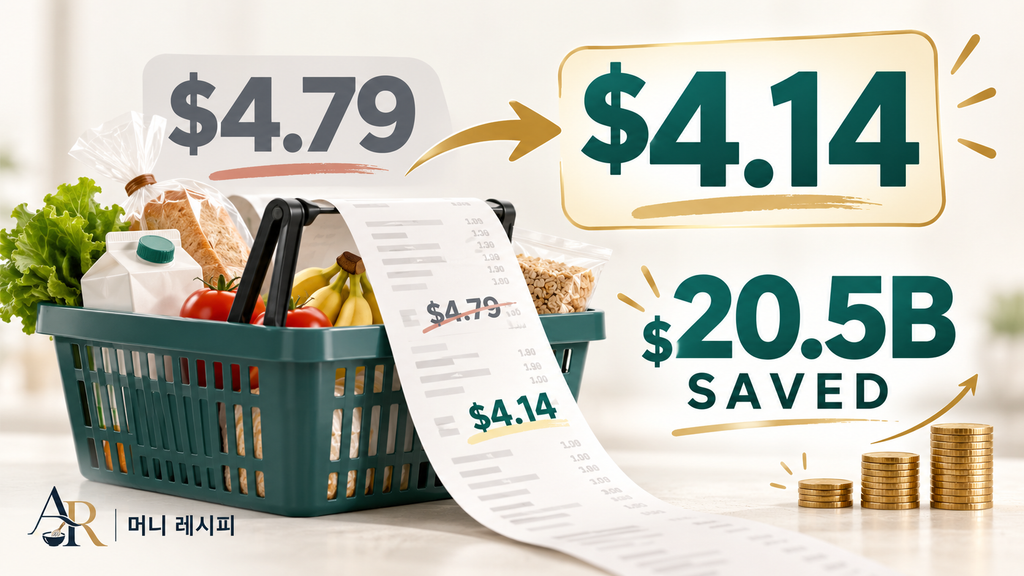
2026년 상반기 미국에서 판매된 자체 브랜드 상품의 평균 가격은 개당 4.14달러였다.
전국 브랜드 상품은 4.79달러.
차이는 65센트, 약 14%였다.
한 번 살 때는 대단해 보이지 않는다. 그러나 우유, 음료, 냉동식품, 세제, 휴지, 반려동물 용품까지 장바구니 안 여러 품목에서 같은 선택을 반복하면 얘기가 달라진다.
미국 소비자들이 2026년 상반기에 자체 브랜드를 선택해 아낀 돈만 약 205억 달러로 추정됐다.
이런 가격 차이는 자체 브랜드를 한 번 집게 만드는 힘이 된다.
하지만 시장을 바꾸는 것은 첫 구매가 아니다.
두 번째 구매다.
싸게 샀는데 맛이 크게 다르지 않고, 품질도 불편하지 않으며, 가족이 별다른 불만 없이 먹었다면 다음 장보기에서는 유명한 로고가 예전만큼 중요하지 않다.
가격이 입구를 열고,
경험이 편견을 없앤다.
한때 자체 브랜드에는 ‘싸지만 품질은 떨어진다’는 이미지가 따라붙었다. 2026년 Reuters가 만난 소비자들 사이에서는 그 낙인이 거의 사라졌다는 반응까지 나왔다.
이 순간부터 가격 경쟁은 다른 게임으로 넘어간다.
유명 브랜드 하나가 빠지면 그 자리는 그냥 비어 있지 않는다
슈퍼마켓 매대는 무한하지 않다.
케첩 열 종류를 놓으면 열한 번째 제품을 놓을 자리는 줄어든다. 냉동피자 한 브랜드를 더 넣으려면 다른 제품의 진열 폭을 줄여야 하고, 가장 눈에 잘 띄는 높이에는 모든 상품을 놓을 수 없다.
그래서 매대는 단순한 선반이 아니다.
누가 고객의 시선을 차지할지 결정하는 희소한 공간이다.
예전에는 강한 전국 브랜드가 그 공간에서 큰 힘을 가졌다. 고객이 특정 상표를 찾으면 유통사는 그 상품을 쉽게 뺄 수 없었고, 제조업체도 자신의 브랜드 파워를 바탕으로 가격과 판촉을 협상할 수 있었다.
자체 브랜드가 커지면 이 구조가 조금씩 바뀐다.
슈퍼마켓은 더 이상 유명 제조업체의 상품을 가져다 파는 장소에만 머물지 않는다.
자신의 상품을 가진 경쟁자가 된다.
고객이 Walmart의 상품을 좋아하기 시작하면 Walmart는 제조업체에 덜 의존한다. Aldi의 고객이 Aldi에서만 살 수 있는 식품을 찾는다면 그 상품은 가격표 이상의 역할을 한다.
사람을 매장으로 다시 데려온다.
그래서 자체 브랜드 하나가 잘 팔릴 때 유통사가 얻는 것은 상품 하나의 매출만이 아니다.
협상력이 따라온다.
그래서 Walmart도 Target도 상품을 직접 키우기 시작했다
유통업체들도 이 변화를 그냥 지켜보지 않았다.
Walmart는 bettergoods 같은 자체 식품 브랜드를 키웠고, 회사는 이 브랜드가 특히 소득이 높은 새로운 고객을 끌어들이는 데 도움을 줬다고 설명했다.
Target은 향후 2년 동안 자체 식음료 상품 600개를 추가할 계획을 밝혔다. 그중 400개는 대표 식품 브랜드인 Good & Gather에 들어간다.
Albertsons도 자체 브랜드 비중을 매출의 30%까지 끌어올리는 목표를 제시했고, Aldi는 2026년에 미국에서 180개 매장을 새로 연 뒤 2027~2028년 사이 400개를 더 열 계획이다.
같은 시기에 미국 전체 자체 브랜드 매출도 기록을 새로 썼다.
2025년 2,828억 달러.
전년보다 3.3% 늘었다.
전국 브랜드의 증가율은 1.2%였다.
달러 기준 자체 브랜드 점유율은 21.3%, 판매 수량 기준으로는 23.5%까지 올라왔다.
미국 식료품과 생활용품 네 개 가운데 거의 하나가 자체 브랜드라는 뜻이다.
소비자가 가격을 아끼기 위해 시작한 이동이 이제 유통회사의 성장 전략이 됐다.
여기서 전국 브랜드에 더 불편한 일이 생긴다
자체 브랜드가 커질수록 전국 브랜드는 단순히 판매량만 잃는 것이 아니다.
자신이 가격의 기준이던 자리도 흔들린다.
예전에는 유명 브랜드가 5달러이고 자체 브랜드가 4달러라면 자체 브랜드는 유명 브랜드보다 싼 대안으로 보였다.
그런데 사람들이 자체 브랜드를 계속 사고 품질을 인정하기 시작하면 비교 방향이 뒤집힐 수 있다.
자체 브랜드가 4달러인데,
왜 이 제품은 5달러인가.
브랜드가 설명해야 하는 쪽이 된다.
광고비를 많이 썼다는 사실은 소비자에게 충분한 이유가 아니다. 익숙한 로고, 오래된 역사, 유명한 모델도 가격 차이를 정당화할 만큼 강하지 않다면 소비자는 다시 옆으로 손을 옮긴다.
그러면 전국 브랜드에는 세 가지 선택이 생긴다.
가격 차이를 줄인다.
제품을 확실히 다르게 만든다.
아니면 브랜드에 돈을 더 써서 그 차이를 다시 믿게 만든다.
어느 쪽이든 쉽지 않다.
가격을 내리면 마진이 줄고, 제품을 바꾸려면 돈과 시간이 필요하며, 광고를 늘린다고 소비자가 다시 돌아온다는 보장도 없다.
자체 브랜드는 선반 한 칸을 차지했을 뿐인데,
그 옆 상품의 가격 전략까지 흔들기 시작한다.
더 싼 선택은 유통사를 더 강하게 만든다
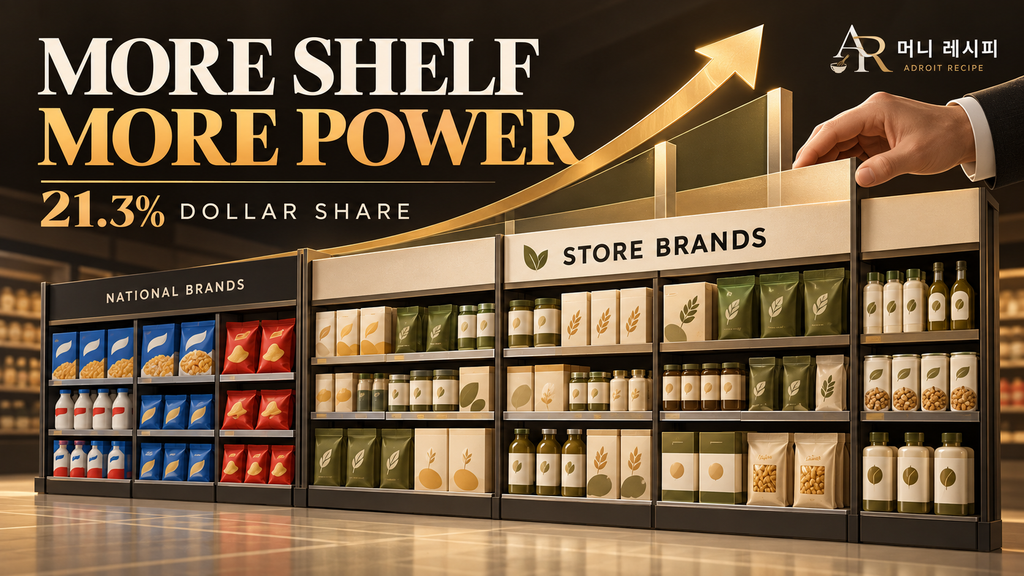
여기서 판의 파장이 가장 멀리 간다.
소비자가 자체 브랜드를 사는 첫 번째 이유는 몇십 센트일 수 있다.
하지만 그 선택이 반복되면 유통사는 더 많은 판매 데이터를 얻고, 어느 가격과 크기와 맛이 잘 팔리는지 직접 알게 된다. 잘 팔리는 상품은 더 넓게 진열하고 새로운 제품을 추가할 수 있으며, 다른 제조업체와 협상할 때도 자신의 대안을 들고 테이블에 앉을 수 있다.
“이 가격을 받아주지 않으면 어쩔 수 없이 당신 상품을 팔아야 한다”와
“이 가격을 받아주지 않으면 우리 상품의 진열을 늘릴 수 있다”는
전혀 다른 협상이다.
자체 브랜드가 커질수록 두 번째 문장이 가능해진다.
결국 소비자가 계산대에서 아낀 돈이 유통사의 협상력으로 변하는 것이다.
문제는 싼 상품만 잘되는 시장이 아니라는 데 있다
그렇다고 미국 소비자가 무조건 싼 것만 찾고 있다고 보면 또 틀린다.
NielsenIQ가 본 흐름에서는 가치형 유통업체와 프리미엄 유통업체가 모두 중간 시장보다 빠르게 성장했다.
사람들은 모든 것에서 지출을 줄이지 않았다.
중요하지 않다고 생각하는 곳에서는 아끼고, 정말 원하는 곳에서는 여전히 썼다.
우유와 세제에서는 자체 브랜드를 고르면서 좋은 레스토랑에는 돈을 쓸 수도 있고, 평범한 티셔츠는 싸게 사면서 특정 운동화에는 더 큰돈을 낼 수도 있다.
소비가 사라진 것이 아니라 더 선택적으로 변한 것이다.
이 변화는 중간에 있는 브랜드를 가장 곤란하게 만든다.
가장 싸지도 않고,
가장 특별하지도 않은 제품.
예전에는 익숙하다는 이유로 집었던 상품이 이제는 가격표 앞에서 두 번 생각하게 만든다.
자체 브랜드 혁명은 그래서 단순한 저가 상품의 성공이 아니다.
소비자가 무엇에는 돈을 아끼고 무엇에는 더 쓸지 구분하기 시작하면서 생긴 결과에 가깝다.
장바구니에서 시작한 절약은 매대에서 끝나지 않는다
처음에는 생활비였다.
계산대 금액이 부담스러워졌고 소비자는 옆에 놓인 더 싼 제품을 골랐다.
그 선택이 반복되자 자체 브랜드에 붙어 있던 낮은 품질의 이미지가 약해졌고, 판매가 늘자 유통사는 상품 종류를 더 늘렸다. 자체 브랜드가 강해지면서 전국 브랜드에 대한 의존도는 줄었고, 매대와 가격 협상에서 유통사의 힘은 커졌다.
생활비 압박 → 더 싼 선택 → 자체 브랜드 경험 → 편견 감소 → 판매 확대 → 유통사의 협상력 증가.
장바구니 하나에서 시작한 변화가 여기까지 왔다.
2025년 미국 자체 브랜드 매출은 2,828억 달러로 사상 최고치를 기록했다.
그런데 이 숫자보다 더 중요한 변화는 소비자의 머릿속에 있을지도 모른다.
예전에는 물었다.
“이 브랜드를 믿을 수 있을까.”
이제 질문이 바뀐다.
“같은 역할을 하는데 왜 이 브랜드에 더 내야 하지?”
그 질문에 답하지 못하는 순간 유명한 이름은 더 이상 매대의 주인이 아니다.
유통사가 자기 이름을 붙인 상품이 그 자리를 차지할 수 있다.
결국 비싸진 장바구니가 바꾼 것은 사람들이 무엇을 사느냐만이 아니었다.
누가 가격을 정하고, 누가 선반을 차지하고, 누가 소비자와 더 가까운 힘을 갖는지까지 바꾸기 시작했다.
다음에는 이 질문을 확인해보세요.
사람들은 언제부터 유명한 이름보다 가격표가 납득되는지를 먼저 보기 시작할까?
→ 명품이 안 팔리는데 왜 1천만 유로짜리 쇼를 열까|당신이 CEO라면 가격을 내릴까
자주 묻는 질문
미국 자체 브랜드란 무엇인가요?
미국 자체 브랜드는 Walmart, Target, Aldi 같은 유통업체가 자신의 이름이나 별도 브랜드를 붙여 판매하는 상품을 말합니다. 영어로는 private label 또는 store brand라고 부릅니다.
미국 자체 브랜드 시장은 얼마나 큰가요?
PLMA와 Circana 자료에 따르면 2025년 미국 자체 브랜드 매출은 2,828억 달러로 사상 최고치를 기록했습니다. 전체 매출에서 차지하는 비중은 21.3%, 판매 수량 기준 점유율은 23.5%였습니다.
자체 브랜드는 전국 브랜드보다 얼마나 저렴한가요?
2026년 상반기 평균 판매가격 기준 자체 브랜드는 4.14달러, 전국 브랜드는 4.79달러였습니다. 평균 65센트, 약 14%의 차이입니다.
미국 소비자는 자체 브랜드를 선택해 얼마나 절약했나요?
PLMA가 Circana 자료를 이용해 계산한 결과 2026년 상반기 소비자들은 자체 브랜드를 선택하면서 약 205억 달러를 절약한 것으로 추산됐습니다.
자체 브랜드 성장이 유통사에 왜 중요한가요?
유통사는 자체 상품이 잘 팔릴수록 전국 브랜드에 대한 의존도를 낮출 수 있습니다. 또한 어떤 상품을 얼마나 진열할지 결정하는 매대 운영과 제조업체와의 가격 협상에서도 더 많은 선택지를 가질 수 있습니다.
자체 브랜드는 저소득 소비자만 많이 사나요?
그렇지 않습니다. Reuters가 인용한 NielsenIQ 자료에서는 가치 중심의 소비가 저소득층뿐 아니라 중간소득과 고소득 가구에서도 나타났습니다. 자체 브랜드 선택이 단순한 소득 문제가 아니라 가격 대비 가치를 따지는 소비 방식으로 넓어지고 있다는 분석입니다.
참고자료
Reuters — How the hunt for value sparked a U.S. private-label revolution
https://www.reuters.com/business/retail-consumer/how-hunt-value-sparked-us-private-label-revolution-2026-07-23/
PLMA — 2026 Private Label Report: $282.8 Billion in Sales
https://www.plma.com/article/2026-private-label-report-2828-billion-sales
PLMA — e-scanner September 12, 2026
https://www.plma.com/news/plma-newsletter-domestic/plma-e-scanner-september-12-2026