무이자 할부, 정말 부담을 줄일까? 월 납부액과 총지출 계산법
최초 작성일: 2026년 8월 29일
사실 확인 및 최종 수정일: 2026년 9월 12일
100만 원짜리 노트북을 구매한다고 생각해보자.
결제 화면에는 두 가지 선택지가 있다.
일시불 1,000,000원
그리고
10개월 무이자 할부 월 100,000원
정말 추가 수수료가 없고 일시불 할인도 없다면 두 결제의 상품가격은 같다.
둘 다 총 100만 원이다.
그런데 느낌은 상당히 다를 수 있다.
100만 원을 한 번에 본다면 큰 구매처럼 느껴진다.
월 10만 원이라고 보면
“한 달에 이 정도면 괜찮지 않을까?”
라는 생각이 들 수 있다.
바로 이 지점에서 무이자 할부의 장점과 위험을 분리해야 한다.
할부가 월 현금흐름의 부담을 나눠주는 것과 상품의 총가격을 낮춰주는 것은 같은 일이 아니다.
무이자 할부가 좋은 선택인지 판단하려면 월 납부액 하나보다 네 숫자를 먼저 본다.
상품 총결제액
일시불과 할부의 실제 가격 차이
현재 진행 중인 모든 할부의 월 합계
할부를 새로 넣은 뒤 남는 월 여유자금
‘월 10만 원’은 상품가격이 아니다
100만 원짜리 상품을 10개월로 나누면 월 10만 원이다.
20개월이라면 월 5만 원이다.
기간을 더 늘리면 한 달에 보이는 숫자는 계속 작아진다.
그렇다고 상품이 싸지는 것은 아니다.
100만 원은 여전히 100만 원이다.
따라서 결제창에서
월 50,000원
이라고 보이면 먼저 총액으로 되돌린다.
계산식은 간단하다.
월 납부액 × 할부 개월 수 = 할부기간 전체 납부액
예를 들어
89,000원 × 24개월
= 2,136,000원
이다.
월 89,000원과 총 213만 6,000원은 같은 계약을 설명한다.
하지만 구매판단에는 두 숫자가 전혀 다르게 느껴질 수 있다.
그래서 할부를 볼 때 첫 번째 작업은
작은 월 금액을 다시 총액으로 복원하는 것이다.
할부의 장점은 실제로 존재한다
무이자 할부를 과소비 장치라고만 보면 안 된다.
냉장고가 갑자기 고장 났다고 하자.
새 냉장고가 120만 원이다.
반드시 필요한 구매지만 이번 달에 120만 원이 한꺼번에 빠지면 생활비나 비상자금이 크게 줄어든다.
정말 추가비용 없는 12개월 무이자 할부라면
월 10만 원씩 나누어 지불할 수 있다.
상품을 사는 결정은 이미 필요에 의해 내려졌다.
할부는 그다음 현금흐름을 조정하는 결제방법이다.
이런 경우에는 무이자 할부가 매우 유용할 수 있다.
그래서 이 글의 질문은
“할부를 써도 되는가?”
가 아니다.
“할부가 가격판단을 바꾼 것인가, 아니면 이미 필요한 구매의 현금흐름만 바꾼 것인가?”
다.
가장 강한 질문: 일시불이어도 이 상품을 샀을까?
200만 원짜리 TV를 보고 있다고 하자.
일시불 200만 원으로 보니 비싸게 느껴진다.
그런데 결제창에
24개월 월 83,333원
이 표시된다.
갑자기 살 만하게 느껴진다.
이때 묻는다.
“할부 선택지가 없고 오늘 200만 원을 결제해야 한다면 이 모델을 선택했을까?”
‘예’라면 할부는 결제시점을 나누는 역할일 가능성이 크다.
‘아니오’라면 조금 더 확인해야 한다.
월 납부액이 작게 보이면서 원래 예산보다 비싼 상품을 선택하게 된 것은 아닌지 볼 필요가 있다.
월 5만 원 차이는 실제로 5만 원 차이가 아니다
두 노트북을 비교한다고 하자.
A:
총가격 120만 원
12개월 월 10만 원
B:
총가격 180만 원
12개월 월 15만 원
할부 화면에서는 차이가 이렇게 보인다.
“한 달에 5만 원만 더 내면 된다.”
그런데 계약 전체 차이는
50,000 × 12
= 600,000원
이다.
월 단위만 사용하면 60만 원의 상품가격 차이가 5만 원처럼 축소되어 보일 수 있다.
그래서 업그레이드 판단에서는 반드시 두 숫자를 같이 쓴다.
월 추가부담: 50,000원
전체 추가지출: 600,000원
그다음 묻는다.
“더 좋은 기능에 총 60만 원을 추가로 지불할 가치가 있는가?”
이 질문이 구매대상의 실제 차이를 더 정확하게 보여준다.
분할금액 표시는 지출판단에 영향을 줄 수 있다
최근 Buy Now, Pay Later, 즉 BNPL 연구에서는 결제를 여러 차례의 무이자 분할금액으로 제시하는 방식이 소비자의 구매판단과 연결될 수 있다는 결과가 보고됐다.
Maesen과 Ang은 대형 미국 소매업체의 거래자료와 실험을 이용해 BNPL 도입 이후 구매빈도와 구매금액이 증가하는 결과를 보고했다.
거래자료 분석에서는 구매금액이 상대적으로 약 10% 증가하는 결과가 나타났다.
또 다른 2025년 Journal of Retailing 연구에서는 BNPL을 사용할 때 소비자가 더 많이 지출하는 결과가 나타났고, 총가격보다 회차별 납부가격이 제시되는 것이 상품의 비싸다는 인식을 낮추는 과정**이 중요한 설명으로 제시됐다.
하지만 이 결과를 한국의 모든 카드 무이자 할부에 그대로 적용하면 안 된다.
BNPL은 결제구조, 제공업체, 신용방식 등이 일반 신용카드 할부와 다를 수 있다.
이 연구에서 이 글이 가져오는 핵심은 더 제한적이다.
가격을 작은 회차별 금액으로 나누어 보여주는 방식이 소비자의 가격인식에 영향을 줄 가능성이 있다.
따라서 월 납부액을 보면 총가격도 동시에 복원하는 것이 좋다.
신용카드와 결제방식 연구에서도 비슷한 문제가 나타났다
Prelec과 Simester는 2001년 실제 가치가 있는 거래를 이용한 연구에서 신용카드로 지불하도록 한 조건에서 현금 조건보다 지불의향이 높아질 수 있다는 결과를 보고했다.
연구는 할부 자체를 조사한 것이 아니다.
따라서
“신용카드를 쓰면 누구나 더 많이 쓴다.”
라는 공식으로 사용할 수는 없다.
하지만 결제수단과 결제시점이 구매비용을 체감하는 방식에 영향을 줄 수 있다는 중요한 근거다.
Soman의 2001년 연구에서도 과거 지출을 얼마나 잘 기억하고, 결제가 얼마나 즉각적으로 자산을 줄이는지에 따라 이후 소비의도가 달라질 수 있었다.
즉 결제는 단순히 돈을 이동시키는 마지막 단계가 아니다.
어떤 방식으로 지불하는가가 소비자가 비용을 느끼고 기억하는 과정과 연결될 수 있다.
지불의 고통은 가격과 소비를 연결한다
Prelec과 Loewenstein은 소비와 결제 사이의 관계를 설명하기 위해 정신적 회계의 관점에서 지불의 심리적 부담을 분석했다.
상품을 사용하는 시점과 돈을 지불하는 시점이 밀접하게 연결되거나 분리될 때 소비경험과 비용인식이 달라질 수 있다는 것이다.
이 개념도
“한 번에 돈을 내는 것이 항상 더 좋은 소비다.”
라는 뜻은 아니다.
큰 지출을 여러 달로 나누는 것은 실제 생활비 관리에 도움이 될 수 있다.
문제는 비용에 대한 즉각적인 부담이 약해지는 동시에
구매 가능한 가격의 상한까지 높아지고 있지는 않은가
를 확인하는 것이다.
정말 무이자인지 먼저 확인한다
‘무이자’라는 문구가 있어도 조건을 읽어야 한다.
판매처,
카드사,
행사기간,
결제금액,
할부 개월 수에 따라 적용조건이 다를 수 있다.
또 일부 방식은 소비자가 특정 회차의 비용을 부담하거나 별도의 조건이 붙을 수 있다.
따라서 계산에서 가장 먼저 확인한다.
할부 총 납부액 = 상품 최종 결제가격인가?
추가로 내는 수수료가 있다면 그것도 총비용에 포함한다.
이 글에서는 특정 카드상품의 현재 수수료를 제시하지 않는다.
조건은 언제든 달라질 수 있기 때문이다.
실제 결제화면과 카드사 안내에서 본인의 거래조건을 확인한다.
일시불 할인이나 포인트를 포기한다면 그것도 비용이다
두 선택지가 있다고 하자.
일시불:
950,000원
10개월 무이자 할부:
1,000,000원
표면적으로 할부이자는 0원이다.
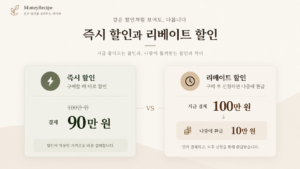
하지만 일시불을 선택하면 50,000원 할인을 받을 수 있다.
이때 할부의 경제적 비용은 ‘이자 0원’만으로 판단하면 안 된다.
같은 상품을 얻는 데
일시불 950,000원
할부 1,000,000원
이므로
할부 선택으로 50,000원의 추가비용이 발생한다.
반대로 일시불과 할부의 최종가격·혜택이 정말 완전히 동일하다면 명목 상품가격 차이는 없다.
그래서 비교식은 이렇게 잡는다.
할부 실질 추가비용 = 할부 총결제액 – 일시불로 실제 지불할 금액
포기하는 확정 할인이나 혜택이 있다면 같은 방식으로 포함해 볼 수 있다.
표시된 할인이나 일시불 혜택이 실제로 좋은 가격인지 확인하려면 할인율 검증에서 최근 판매가격과 최종 결제액을 따로 비교할 수 있다.
‘무이자니까 공짜로 돈을 빌리는 것’이라고만 보면 부족하다
경제적으로 보면 정말 추가비용이 없는 할부는 지불시점을 늦출 수 있다는 장점이 있다.
현재 돈을 보유하고 있다가 미래에 나누어 지급하기 때문이다.
하지만 이 장점에는 중요한 전제가 있다.
원래 살 상품을 그대로 사고, 미래 납부금을 관리하며, 남아 있는 현금을 다른 소비로 다시 써버리지 않아야 한다.
100만 원 상품을 할부로 사고
“이번 달에는 10만 원밖에 안 나갔으니 90만 원이 남았다.”
라고 생각해 추가소비를 하면 이야기가 달라진다.
나머지 90만 원은 자유롭게 생긴 돈이 아니다.
앞으로의 할부금을 위해 일정 부분이 이미 약속된 자금이다.
그래서 무이자 할부를 쓸 때는 통장 잔액보다 미래 약정지출을 같이 본다.
할부는 미래 소득의 일부를 미리 배정한다
120만 원을 12개월 할부로 결제했다.
매달 10만 원씩 내야 한다.
다음 달 월급은 아직 들어오지 않았다.
하지만 그중 10만 원은 이미 사용할 곳이 정해져 있다.
그다음 달도 마찬가지다.
따라서 할부의 진짜 부담은
이번 달 10만 원
하나가 아니다.
앞으로 12개월 동안 매달 선택할 수 있는 돈이 10만 원씩 줄어드는 것이다.
한 건이라면 관리하기 쉽다.
여러 건이 겹치면 문제가 달라진다.
작은 할부 여러 개가 합쳐지면 월 고정비가 된다
현재 다음 할부가 있다고 하자.
노트북: 월 100,000원
휴대전화: 월 65,000원
가구: 월 80,000원
가전: 월 55,000원
각각 따로 보면 감당할 수 있어 보인다.
하지만 합계는
100,000 + 65,000 + 80,000 + 55,000
= 300,000원
이다.
매달 30만 원이 이미 과거 구매 때문에 사용된다.
여기에 새로운 월 70,000원 할부를 추가하면
370,000원
이 된다.
따라서 새로운 할부를 판단할 때는
새 상품 월 납부액
이 아니라
기존 모든 할부 + 새 할부의 월 합계
를 본다.
정기구독과 할부는 비슷해 보여도 다르다
월 10,000원 구독과
월 100,000원 할부는 둘 다 매달 돈이 나간다.
하지만 계약성격은 다를 수 있다.
정기구독은 해지하면 미래 결제가 중단되는 서비스가 많다.
할부는 이미 상품을 구매하면서 미래 납부의무가 발생한 구조다.
따라서
“다음 달 돈이 부족하면 그냥 중단하지.”
라고 생각하면 안 된다.
상품·카드·계약에 따라 의무와 조건이 다르므로 구매 전에 전체 기간을 감당할 수 있는지 확인해야 한다.
월 납부액보다 ‘할부 후 남는 돈’을 본다
새 할부가 월 10만 원이라고 하자.
그 금액만 보고
“10만 원 정도는 괜찮다.”
고 판단하면 현재 다른 고정지출이 빠진다.
그래서 숫자를 하나 바꾼다.
월 가용자금 – 기존 고정지출 – 기존 할부 – 새 할부 = 할부 후 여유자금
예를 들어 월급에서
생활에 필요한 고정지출을 빼고,
저축·보험 등 자신이 반드시 유지하기로 한 금액을 빼고,
기존 할부를 빼고 나니
현재 월 450,000원이 자유롭게 남는다고 하자.
여기에 월 200,000원짜리 새 할부를 넣으면
250,000원이 남는다.
결정해야 할 질문은
“월 20만 원을 낼 수 있는가?”
보다
“앞으로 할부기간 동안 매달 25만 원의 여유로 예상하지 못한 지출까지 감당할 수 있는가?”
가 된다.
비상지출 하나를 넣어본다
할부를 시작하기 전 간단한 스트레스 테스트를 해볼 수 있다.
새 할부를 넣은 뒤
자동차 수리비,
병원비,
가전 교체,
예상보다 높은 생활비처럼
갑작스러운 지출 하나가 생겼다고 가정한다.
정확한 금액을 예측할 필요는 없다.
질문은 단순하다.
“이 할부가 있는 상태에서도 한두 달 예상치 못한 지출을 버틸 수 있는가?”
답이 ‘아니오’라면 상품이 나쁜 것이 아니라 현재 현금흐름에 비해 계약기간이 부담스러운 것일 수 있다.
할부 개월 수가 길다고 항상 좋은 것은 아니다
100만 원을
5개월로 나누면 월 20만 원.
10개월이면 월 10만 원.
20개월이면 월 5만 원이다.
월 부담만 보면 기간이 길수록 좋아 보인다.
그러나 기간이 길수록 미래의 소득이 묶여 있는 기간도 길어진다.
또 계약조건이나 혜택 차이가 있을 수도 있다.
따라서
가장 월 금액이 작은 할부
보다
현금흐름을 무리 없이 관리하면서 가능한 한 계약의 전체 조건을 이해할 수 있는 기간
을 선택한다.
무조건 짧을수록 좋다는 뜻도 아니다.
일시적인 자금부담을 줄이는 것이 중요하다면 더 긴 분할이 유용할 수 있다.
무이자 할부와 BNPL은 같은 것으로 보지 않는다
최근 소비연구에서 BNPL은 매우 많이 연구되고 있다.
BNPL은 보통 구매대금을 짧은 기간 여러 차례로 나누어 내는 별도의 금융·결제서비스를 뜻한다.
미국 연방준비제도의 2024년 가계조사에서는 BNPL 이용자의 주요 이유로 지불을 나누고 싶다는 응답과 편리성이 많이 제시됐다. 이용자 일부는 결제를 늦게 한 경험도 보고했다.
그러나 BNPL의 신용구조·상환기간·수수료·사업자는 카드사의 전통적인 무이자 할부와 다를 수 있다.
따라서 BNPL의 연체율이나 이용자 특성을 국내 카드 할부에 그대로 가져오지 않는다.
여기에서 참고하는 공통점은 오직 하나다.
큰 총액을 작은 회차별 금액으로 나누는 결제표시가 구매판단을 바꿀 수 있다는 점이다.
무이자 할부 계산 도구: 다섯 숫자
결제 전에 아래 다섯 칸을 적는다.
| 항목 | 금액 |
|---|---|
| 일시불 실제 결제액 | A |
| 할부 전체 결제액 | B |
| 새 할부 월 납부액 | C |
| 기존 모든 할부 월 합계 | D |
| 할부 후 월 여유자금 | E |
그리고 세 가지를 계산한다.
1. 할부의 실제 추가비용
B – A
0원이면 일시불과 할부의 명목비용이 같다.
양수이면 할부 때문에 실제 비용이 더 크다.
2. 새 월 할부부담
C + D
새 상품만 보지 않고 기존 할부까지 합친다.
3. 할부 후 남는 월 여유자금
자신의 월 가용자금에서
C + D
를 뺀다.
이 숫자가 앞으로 몇 달 동안 유지 가능한지 본다.
직접 계산해보자 — 좋은 현금흐름 분산
냉장고 가격:
1,200,000원
일시불 할인:
없음
12개월 무이자:
월 100,000원
기존 할부:
0원
냉장고는 반드시 필요하다.
일시불 결제를 해도 같은 모델을 살 것이다.
할부 추가비용:
1,200,000 – 1,200,000
= 0원
월 새 부담:
100,000원
할부 후 생활비에도 충분한 여유가 있다.
이 경우 무이자 할부는 구매가격을 착각하게 만든 것이 아니라 필요한 구매의 현금흐름을 나누는 역할을 한다.
직접 계산해보자 — 월 금액 때문에 업그레이드한 경우
원래 계획:
1,200,000원 노트북
실제 선택:
1,800,000원 노트북
12개월 할부:
월 150,000원
판매화면에서는
“월 5만 원만 더”
라고 생각했다.
하지만 원래 계획과의 총지출 차이는
1,800,000 – 1,200,000
= 600,000원
이다.
새 모델의 기능에 60만 원의 가치가 있다고 판단한다면 구매할 수 있다.
다만 이것을
“월 5만 원밖에 차이 나지 않았다.”
로 평가하지 않는다.
“총 60만 원을 더 주고 업그레이드했다.”
라고 기록하는 편이 정확하다.
직접 계산해보자 — 무이자지만 일시불이 더 싼 경우
상품 표시가격:
1,000,000원
일시불 할인:
50,000원
일시불 실제결제:
950,000원
10개월 무이자:
1,000,000원
할부 추가비용:
1,000,000 – 950,000
= 50,000원
이 경우 ‘무이자’는 맞을 수 있다.
하지만 소비자 입장에서 결제방법의 실질 가격은 같지 않다.
5만 원을 추가로 내고 현금흐름을 10개월로 나누는 선택이다.
그 5만 원의 비용이 현금흐름 편의보다 가치 있는지 판단하면 된다.
직접 계산해보자 — 여러 할부가 겹친 경우
현재 할부:
휴대전화 70,000원
가구 90,000원
가전 60,000원
합계:
220,000원
새 노트북 할부:
월 130,000원
새로운 월 할부합계:
220,000 + 130,000
= 350,000원
새 상품 화면에는 월 13만 원만 보였지만 실제로는 앞으로 한동안 매달 35만 원이 이미 과거 구매에 배정된다.
이 숫자로 다시 판단한다.
무이자 할부 점검 4단계
아래 네 단계는 무이자 할부를 피하기 위한 규칙이 아니다.
월 금액과 실제 구매가격을 분리하기 위한 머니레시피의 판단도구다.
1. 월 납부액을 총액으로 복원한다
월 납부액 × 개월 수
를 계산한다.
결제창의 작은 월 금액보다 총지출을 먼저 본다.
2. 일시불과 할부의 실제 최종가격을 비교한다
일시불 할인,
할부 수수료,
포인트 차이처럼 실제 확정되는 차이가 있다면 포함한다.
할부 전체결제액 – 일시불 실제결제액
을 계산한다.
3. 기존 모든 할부를 합친다
현재 월 5만 원,
8만 원,
10만 원짜리 할부가 있다면 하나씩 보지 않는다.
모두 더한 뒤 새 할부까지 포함한다.
4. 일시불이어도 같은 상품을 살지 묻는다
마지막으로 할부표시를 지운다.
“총가격만 보였어도 같은 제품·같은 사양을 선택했을까?”
예라면 할부는 현금흐름 도구일 가능성이 크다.
아니오라면 할부가 구매예산 자체를 높인 것은 아닌지 다시 본다.
30초 무이자 할부 판단표
| 확인할 것 | 질문 |
|---|---|
| 총가격 | 전체 기간에 실제 얼마를 내는가? |
| 가격차 | 일시불과 할부의 최종비용이 정말 같은가? |
| 구매기준 | 일시불이어도 같은 상품을 살까? |
| 기존 할부 | 현재 매달 이미 얼마를 내고 있는가? |
| 합산 부담 | 새 할부까지 매월 총 얼마인가? |
| 여유자금 | 예상치 못한 지출이 생겨도 감당 가능한가? |
이 가운데
총가격
과
기존 할부 합계
를 모른다면 월 납부액만으로 감당 가능성을 판단하기 어렵다.
무이자 할부가 ‘절약’인지는 조심해서 표현한다
추가비용이 없는 무이자 할부에서 일시불과 상품가격이 같다면
할부 때문에 상품가격을 절약했다고 볼 수는 없다.
총가격은 같다.
다만 큰 돈을 당장 모두 지출하지 않아도 된다는 현금흐름상의 편익이 있다.
반대로 일시불보다 최종비용이 높다면 그 차이는 할부를 사용하기 위해 치르는 비용으로 볼 수 있다.
따라서 무이자 할부의 장점을
“싸게 산다.”
보다
“지불시점을 나눈다.”
라고 표현하는 편이 더 정확하다.
이 연구가 우리의 선택에 말해주는 것
할부 화면은 구매가격을 월 단위로 바꿔 보여준다.
월 5만 원.
월 10만 원.
월 15만 원.
이 숫자는 현금흐름을 판단하는 데 매우 유용하다.
하지만 상품가격을 판단하는 데는 충분하지 않다.
그래서 두 방향으로 계산한다.
먼저 월 금액을 총가격으로 돌린다.
월 납부액 × 할부기간
그다음 총가격을 다시 월 현금흐름 안에 넣는다.
기존 모든 할부 + 새 할부
그리고 마지막으로 묻는다.
“일시불이어도 이 상품을 이 가격에 샀을까?”
이 세 단계를 거쳤는데도 구매하고 싶고,
일시불과 비교한 추가비용을 이해하고 있으며,
앞으로의 월 현금흐름도 감당할 수 있다면
무이자 할부는 충분히 유용한 선택일 수 있다.
무이자 할부의 목적은 100만 원짜리 상품을 10만 원짜리 상품처럼 보이게 만드는 것이 아니다.
100만 원의 구매를 10개월의 현금흐름으로 관리하는 것이다.
총가격을 잊지 않은 상태에서 월 부담을 나누는 것.
그것이 할부를 가격착시가 아니라 결제도구로 사용하는 기준이다.
다음 질문
작은 월 결제가 여러 개 쌓이는데도 각각은 별로 비싸지 않게 느껴지는 이유는 무엇일까?
돈을 용도와 항목별로 나누어 따로 판단하는 문제는 정신적 회계에서 살펴본다.
정기적으로 빠져나가는 작은 금액을 계속 유지할지 어떻게 판단할까?
자동갱신이 없어도 지금 다시 결제할 서비스인지 확인하는 방법은 정기구독에서 살펴본다.
참고한 주요 연구
Prelec, D., & Loewenstein, G. (1998). The Red and the Black: Mental Accounting of Savings and Debt. Marketing Science, 17(1), 4–28.
소비의 즐거움과 지불의 심리적 부담이 시간적으로 어떻게 연결되는지 정신적 회계 관점에서 분석했다.
DOI: 10.1287/mksc.17.1.4
Prelec, D., & Simester, D. (2001). Always Leave Home Without It: A Further Investigation of the Credit-Card Effect on Willingness to Pay. Marketing Letters, 12(1), 5–12.
실제 가치가 있는 거래에서 결제수단에 따라 지불의향이 달라질 수 있는 신용카드 효과를 조사했다.
DOI: 10.1023/A:1008196717017
Soman, D. (2001). Effects of Payment Mechanism on Spending Behavior: The Role of Rehearsal and Immediacy of Payments. Journal of Consumer Research, 27(4), 460–474.
결제금액을 얼마나 인지·기억하는지와 지불이 얼마나 즉시 이루어지는지가 이후 소비행동에 어떤 영향을 줄 수 있는지 실험했다.
DOI: 10.1086/319621
Maesen, S., & Ang, D. (2025). Buy Now, Pay Later: Impact of Installment Payments on Customer Purchases. Journal of Marketing, 89(3).
대형 소매업체 거래자료와 실험을 이용해 BNPL 채택이 구매빈도와 구매금액 증가에 연결되는지 분석했다. BNPL은 일반 카드 무이자 할부와 동일한 상품은 아니므로 분할결제의 소비판단 효과를 이해하는 인접 근거로 사용한다.
DOI: 10.1177/00222429241282414
Ashby, R., Sharifi, S., Yao, J., & Ang, L. (2025). The Influence of the Buy-Now-Pay-Later Payment Mode on Consumer Spending Decisions. Journal of Retailing, 101(1), 103–119.
거래자료와 다섯 개 실험을 통해 BNPL의 분할가격 표시가 구매비용 인식과 지출에 어떻게 연결되는지 분석했다.
DOI: 10.1016/j.jretai.2025.01.003
자주 묻는 질문
무이자 할부는 일시불보다 항상 이득인가요?
아닙니다. 정말 추가비용이 없고 일시불 할인이나 확정 혜택 차이도 없다면 명목상 상품가격은 같을 수 있습니다. 하지만 일시불 할인이나 다른 조건이 있다면 최종 결제액을 직접 비교해야 합니다.
무이자 할부가 실제로 부담을 줄여주는 것은 맞나요?
한 번에 큰 금액이 빠져나가는 부담을 여러 달로 분산하므로 월 현금흐름 관리에는 도움이 될 수 있습니다. 다만 상품의 총가격 자체가 줄어드는 것은 아니며 미래 몇 달의 소득 일부가 이미 납부에 배정된다는 점도 함께 봐야 합니다.
할부 구매 전에 가장 먼저 계산할 것은 무엇인가요?
월 납부액에 할부 개월 수를 곱해 전체 결제액을 먼저 확인하는 것이 좋습니다. 그다음 일시불 실제가격과 비교하고 현재 진행 중인 다른 할부의 월 납부액까지 모두 합산해볼 수 있습니다.
월 납부액이 감당 가능하면 구매해도 괜찮은가요?
월 납부액 하나만으로 판단하기는 어렵습니다. 기존 할부와 고정지출을 포함한 뒤에도 예상하지 못한 지출을 감당할 여유가 있는지 확인하는 것이 좋습니다.
무이자 할부와 BNPL은 같은 것인가요?
완전히 같은 것으로 보면 안 됩니다. 둘 다 구매대금을 여러 차례로 나누어 낼 수 있지만 제공업체, 신용구조, 상환기간, 수수료와 계약조건 등이 다를 수 있습니다. BNPL 연구는 분할금액 표시가 소비자의 가격인식에 미치는 영향을 이해하는 참고자료로 보는 것이 적절합니다.